Rekruter proponuje Ci 6000 zł brutto, a Ty zastanawiasz się, co to właściwie oznacza dla Twojego portfela? To kluczowe pytanie, bo kwota na umowie to dopiero początek. Równie ważne jest to, co dzieje się z nią po drodze – jakie składki i podatki są odliczane, i co ostatecznie ląduje na Twoim koncie. Ten przewodnik pomoże Ci zrozumieć anatomię przelewu i przygotuje do skutecznych negocjacji płacowych.
6000 brutto – ile to netto na umowie o pracę? Konkretne wyliczenia
Przejdźmy od razu do sedna. Jeśli otrzymasz ofertę pracy na 6000 zł brutto na umowie o pracę, Twoja miesięczna wypłata „na rękę” wyniesie około 4 420 zł netto. Ta kwota może się nieznacznie różnić w zależności od kilku czynników, ale to solidny punkt odniesienia do dalszych analiz.
Skąd bierze się różnica blisko 1600 zł? Twoje wynagrodzenie brutto jest pomniejszane o obowiązkowe daniny publiczne, zanim trafi na Twoje konto. To standardowa procedura, która dotyczy każdej osoby zatrudnionej na umowie o pracę.
Standardowe odliczenia: składki ZUS i zaliczka na PIT
Od kwoty 6000 zł brutto pracodawca musi potrącić kilka kluczowych elementów. Są to przede wszystkim składki na ubezpieczenia społeczne finansowane przez pracownika oraz zaliczka na podatek dochodowy (PIT).
Twoje składki ZUS to:
- Ubezpieczenie emerytalne: 9,76% podstawy
- Ubezpieczenie rentowe: 1,5% podstawy
- Ubezpieczenie chorobowe: 2,45% podstawy
Łącznie z Twojej pensji brutto na te cele potrącane jest 13,71%, czyli w tym przypadku 822,60 zł.
Kolejnym krokiem jest obliczenie składki zdrowotnej (9%) oraz zaliczki na podatek dochodowy (12% w pierwszym progu podatkowym). Te wyliczenia są nieco bardziej złożone, ale ich efektem jest dalsze pomniejszenie pensji o kolejne kilkaset złotych.
Kluczowe założenia: PIT-2 i standardowe koszty uzyskania przychodu (KUP)
Nasze wyliczenie (ok. 4420 zł netto) opiera się na najczęstszym scenariuszu, czyli:
- Złożyłeś pracodawcy oświadczenie PIT-2, dzięki czemu co miesiąc stosuje on kwotę wolną od podatku (pomniejsza zaliczkę na PIT o 300 zł).
- Pracujesz w tej samej miejscowości, w której mieszkasz, więc obowiązują Cię standardowe koszty uzyskania przychodów (250 zł miesięcznie).
- Nie jesteś uczestnikiem Pracowniczych Planów Kapitałowych (PPK).
Zmiana któregokolwiek z tych założeń wpłynie na ostateczną kwotę netto, co szczegółowo omówimy w dalszej części artykułu.
Anatomia przelewu: co składa się na Twoją pensję?
Aby świadomie zarządzać swoimi finansami i skutecznie negocjować, musisz rozumieć, jak zbudowane jest wynagrodzenie. Kwota netto, czyli przelew na konto, to tylko ostatni element układanki.
Kwota brutto: punkt wyjścia do obliczeń
Kwota brutto to wynagrodzenie zapisane w umowie o pracę. Jest to punkt wyjścia do wszystkich dalszych kalkulacji, zarówno potrąceń po Twojej stronie, jak i dodatkowych kosztów, które ponosi pracodawca.
Składki po stronie pracownika: co jest potrącane z Twojej pensji?
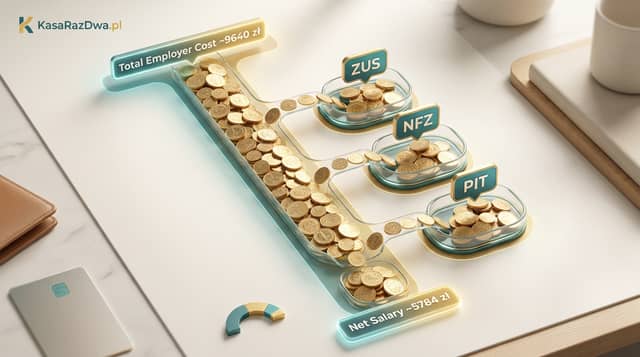
Jak już wspomnieliśmy, z kwoty 6000 zł brutto potrącane są Twoje składki na ZUS (emerytalna, rentowa, chorobowa) oraz składka zdrowotna. Po tych odliczeniach i uwzględnieniu kosztów uzyskania przychodu obliczana jest zaliczka na podatek dochodowy. Suma tych wszystkich potrąceń to różnica między Twoją pensją brutto a netto.
Kwota netto: czyli „na rękę”
Kwota netto to pieniądze, które fizycznie wpływają na Twoje konto bankowe. To Twoja realna siła nabywcza, którą dysponujesz w danym miesiącu. W naszym przykładzie jest to około 4420 zł.
Całkowity koszt zatrudnienia: perspektywa pracodawcy
To najważniejszy element, którego często nie dostrzegają pracownicy. Gdy prosisz o 6000 zł brutto, dla pracodawcy oznacza to znacznie wyższy wydatek. Musi on bowiem doliczyć do tej kwoty dodatkowe składki, które finansuje z własnej kieszeni.
Te dodatkowe koszty to tzw. narzuty na wynagrodzenie, które obejmują:
- Ubezpieczenie emerytalne (część pracodawcy): 9,76%
- Ubezpieczenie rentowe (część pracodawcy): 6,5%
- Ubezpieczenie wypadkowe (stawka zmienna, średnio ok. 1,67%)
- Składka na Fundusz Pracy (FP): 2,45%
- Składka na Fundusz Gwarantowanych Świadczeń Pracowniczych (FGŚP): 0,10%
Łącznie daje to dodatkowe 20,48% kwoty brutto. Oznacza to, że przy pensji 6000 zł brutto, pracodawca dokłada jeszcze ok. 1229 zł. A zatem całkowity koszt Twojego zatrudnienia (tzw. superbrutto) wynosi około 7229 zł miesięcznie.
Zrozumienie tej perspektywy daje Ci ogromną przewagę w negocjacjach. Nie prosisz o 6000 zł, ale argumentujesz, dlaczego Twoja praca jest warta dla firmy ponad 7200 zł każdego miesiąca.
Jak negocjować wynagrodzenie? Dlaczego operowanie kwotą brutto jest kluczowe?
Rozmowa o pieniądzach to jeden z najtrudniejszych momentów rekrutacji. Dobre przygotowanie i znajomość zasad gry mogą jednak znacząco przechylić szalę na Twoją korzyść. Podstawowa reguła brzmi: zawsze negocjuj kwotę brutto.
Pułapka negocjowania kwoty netto
Podawanie oczekiwań w kwocie „na rękę” jest postrzegane jako nieprofesjonalne i może być dla Ciebie niekorzystne. Kwota netto zależy od wielu indywidualnych czynników, na które pracodawca nie ma wpływu.
Wyobraź sobie, że umówiłeś się na 4500 zł netto. Jeśli w trakcie roku zdecydujesz się dołączyć do PPK, Twoja wypłata netto spadnie. Z kolei jeśli zaczniesz dojeżdżać z innej miejscowości, wzrośnie. Pracodawca nie będzie za każdym razem przeliczał i zmieniał Twojej umowy, by kwota netto się zgadzała.
Złota zasada rozmowy kwalifikacyjnej: Negocjuj kwotę brutto. To jedyna stała, obiektywna wartość, która jest podstawą umowy i punktem odniesienia dla wszystkich świadczeń. Pracodawca budżetuje stanowisko w oparciu o całkowity koszt, a ten jest bezpośrednio powiązany z kwotą brutto, nie netto.
Jak argumentować swoją wartość w odniesieniu do całkowitego kosztu?
Skoro wiesz, że Twoje stanowisko kosztuje firmę ponad 7200 zł, Twoim zadaniem jest udowodnić, że Twoje umiejętności, doświadczenie i potencjalny wkład przyniosą firmie zwrot z tej inwestycji. Zamiast mówić „chcę zarabiać X”, skup się na argumentach:
- „Moje doświadczenie w optymalizacji procesów pozwoliło poprzedniej firmie zaoszczędzić Y zł rocznie”.
- „Dzięki moim umiejętnościom sprzedażowym jestem w stanie wygenerować przychód na poziomie Z”.
- „Posiadam certyfikat, który jest wymagany na tym stanowisku, co oszczędza firmie czas i koszty szkoleń”.
Myśl jak partner biznesowy, a nie petent. Pokazujesz, że rozumiesz perspektywę firmy i oferujesz rozwiązanie, które jest warte swojej ceny.
Przygotowanie do rozmowy o pieniądzach
Przed rozmową zrób research. Sprawdź rynkowe stawki na podobnych stanowiskach w Twojej lokalizacji (tzw. widełki płacowe). Weź pod uwagę swoje doświadczenie i unikalne kompetencje. Przygotuj sobie dolną granicę, poniżej której nie zejdziesz, oraz kwotę docelową, o którą będziesz negocjować.
Jak legalnie zwiększyć pensję netto przy 6000 zł brutto?
Czy można wpłynąć na wysokość przelewu bez zmiany kwoty brutto na umowie? Tak, istnieje kilka legalnych sposobów, które pozwalają zoptymalizować Twoje wynagrodzenie „na rękę”.
Podwyższone koszty uzyskania przychodów (KUP) dla dojeżdżających
Jeśli mieszkasz w innej miejscowości niż ta, w której znajduje się Twoje miejsce pracy, i nie otrzymujesz od pracodawcy dodatku za rozłąkę, przysługują Ci podwyższone koszty uzyskania przychodów. Zamiast standardowych 250 zł, wynoszą one 300 zł miesięcznie.
Różnica 50 zł w kosztach obniża podstawę opodatkowania, co przekłada się na niższą zaliczkę na PIT. W skali miesiąca zysk to zaledwie kilka złotych, ale w skali roku daje to już zauważalną kwotę. Wystarczy złożyć pracodawcy odpowiednie oświadczenie.
Pracownicze Plany Kapitałowe (PPK): zostać czy zrezygnować?
PPK to dobrowolny system długoterminowego oszczędzania. Jeśli do niego należysz, z Twojej pensji brutto potrącana jest składka podstawowa w wysokości 2% (przy 6000 zł to 120 zł). W zamian pracodawca dokłada od siebie minimum 1,5% (90 zł). Twoja miesięczna wypłata netto będzie więc niższa, ale na Twoim prywatnym koncie PPK co miesiąc ląduje dodatkowe 210 zł (plus ewentualne dopłaty od państwa).
Rezygnacja z PPK oznacza, że Twoja wypłata „na rękę” natychmiast wzrośnie o 120 zł miesięcznie. Stracisz jednak dopłatę od pracodawcy, która jest w zasadzie „darmowym” bonusem do pensji. To decyzja między wyższym bieżącym dochodem a budowaniem kapitału na przyszłość.
Benefity pozapłacowe jako uzupełnienie pensji
Często oferta pracy to nie tylko pensja, ale cały pakiet świadczeń. Benefity pozapłacowe, takie jak prywatna opieka medyczna, karta sportowa, dofinansowanie posiłków czy kursów językowych, mają realną wartość finansową.
Niejednokrotnie są one dla pracodawcy i pracownika bardziej opłacalne podatkowo niż ekwiwalent w gotówce. Pakiet medyczny o wartości 200 zł może kosztować firmę mniej niż podwyżka pensji brutto, która dałaby Ci 200 zł netto. Oceniając ofertę, zawsze sumuj wartość pensji i benefitów.
6000 zł brutto w praktyce: warianty wypłaty i stawka godzinowa
Zobaczmy na konkretnych liczbach, jak omówione wyżej czynniki wpływają na ostateczną kwotę netto przy pensji 6000 zł brutto. Poniższa tabela przedstawia trzy popularne scenariusze.
Porównanie wypłaty netto w 3 scenariuszach
| Wariant rozliczenia | Koszty uzyskania przychodu (KUP) | Składka PPK pracownika | Wypłata netto ('na rękę') |
|---|---|---|---|
| Standardowy UoP | 250 zł (miejscowe) | 0% (rezygnacja z PPK) | ok. 4 420 zł |
| UoP dla dojeżdżających | 300 zł (zamiejscowe) | 0% (rezygnacja z PPK) | ok. 4 426 zł |
| UoP z udziałem w PPK | 250 zł (miejscowe) | 2% (120 zł) | ok. 4 290 zł |
Wyliczenia dla umowy o pracę w 2024 r., przy założeniu złożonego PIT-2. Kwoty są orientacyjne i mogą się nieznacznie różnić.
Jak widać, korzystanie z podwyższonych KUP delikatnie podnosi pensję netto. Z kolei udział w PPK obniża bieżącą wypłatę, ale buduje oszczędności z premią od pracodawcy.
Ile zarabiasz na godzinę przy 6000 zł brutto?
Aby lepiej poczuć wartość swojego wynagrodzenia, warto przeliczyć je na stawkę godzinową. Przeciętny miesiąc ma około 168 godzin pracy. Przy standardowej pensji netto w wysokości 4420 zł, Twoja realna stawka netto za godzinę pracy wynosi około 26,30 zł.
Czy to dużo? To zależy od kontekstu. Taka kalkulacja pomaga jednak porównać ofertę pracy ze stawkami na umowach zlecenia czy w pracach dorywczych, gdzie często operuje się właśnie stawką godzinową.
Czy praca za 6000 zł brutto to dobra oferta?
Odpowiedź na to pytanie jest złożona i zależy wyłącznie od Twojej sytuacji. Pensja 6000 zł brutto dla jednej osoby będzie spełnieniem marzeń, dla innej – ofertą nie do przyjęcia. Oto czynniki, które warto wziąć pod uwagę.
Wynagrodzenie a koszty życia w różnych miastach
Siła nabywcza 4420 zł netto jest zupełnie inna w Warszawie czy Krakowie, a inna w mniejszym mieście powiatowym. Wysokie koszty wynajmu mieszkania i życia w metropolii mogą sprawić, że taka pensja będzie wystarczać jedynie na podstawowe potrzeby. W mniejszej miejscowości może natomiast pozwolić na komfortowe życie i oszczędzanie.
Twoje doświadczenie i branża a rynkowe stawki
Dla osoby na początku kariery zawodowej, np. na stanowisku juniorskim, 6000 zł brutto może być bardzo atrakcyjną propozycją. Dla doświadczonego specjalisty w branży IT czy finansach będzie to prawdopodobnie stawka znacznie poniżej rynkowej. Sprawdź raporty płacowe i ogłoszenia o pracę, aby zorientować się, jakie są standardy w Twoim sektorze.
Ocena całej oferty: pensja, benefity, możliwości rozwoju
Nigdy nie oceniaj oferty wyłącznie przez pryzmat kwoty brutto. Ważny jest cały pakiet:
- Benefity: Czy firma oferuje prywatną opiekę medyczną, kartę sportową, dofinansowanie nauki?
- Możliwości rozwoju: Czy są szkolenia, jasna ścieżka kariery, szansa na awans?
- Kultura pracy: Jaka jest atmosfera w zespole, elastyczność czasu pracy, możliwość pracy zdalnej?
Czasem warto zaakceptować nieco niższą pensję w firmie, która oferuje fantastyczne możliwości nauki i rozwoju, co zaprocentuje w przyszłości znacznie wyższymi zarobkami.
Najczęściej zadawane pytania
Czy pracodawca może zaproponować mi umowę zlecenie na 6000 zł brutto? Jak to zmieni wypłatę?
Tak, jest to możliwe. Przy umowie zlecenia kwota netto będzie inna, ponieważ zasady oskładkowania są odmienne. Jeśli jest to Twój jedyny tytuł do ubezpieczeń, zapłacisz pełne składki ZUS (bez chorobowej, która jest dobrowolna). Twoja wypłata netto będzie bardzo zbliżona do tej z umowy o pracę. Jeśli jednak jesteś studentem do 26. roku życia, od Twojej umowy zlecenia nie są odprowadzane żadne składki ani podatki – 6000 zł brutto będzie równe 6000 zł netto.
Co się stanie z moją pensją, jeśli nie złożę pracodawcy deklaracji PIT-2?
Jeśli nie złożysz oświadczenia PIT-2, pracodawca nie będzie stosował miesięcznej kwoty zmniejszającej podatek (300 zł). W efekcie Twoja comiesięczna zaliczka na podatek będzie wyższa, a pensja netto niższa o 300 zł (czyli wyniesie ok. 4120 zł). Nie stracisz tych pieniędzy – odzyskasz je w rocznym rozliczeniu podatkowym jako nadpłatę, ale Twój bieżący dochód będzie mniejszy.
Czy od benefitów pozapłacowych, jak karta sportowa, płaci się jakieś podatki?
Wiele zależy od rodzaju benefitu i sposobu jego finansowania. Zazwyczaj wartość benefitów, takich jak prywatna opieka medyczna czy karta sportowa, jest doliczana do Twojego przychodu i podlega opodatkowaniu PIT. Oznacza to, że Twoja pensja netto może być nieznacznie niższa. Istnieją jednak wyjątki, np. dofinansowanie posiłków jest zwolnione ze składek ZUS i podatku do określonych limitów.
Jak zmiana składki zdrowotnej wpłynęła na wynagrodzenia netto?
Przed 2022 rokiem część składki zdrowotnej (7,75% podstawy) można było odliczyć od podatku, co realnie obniżało jego wysokość. Reformy w ramach „Polskiego Ładu” zlikwidowały tę możliwość. Mimo wprowadzenia innych mechanizmów, jak podwyższona kwota wolna, dla wielu osób zmiana ta oznaczała, że przy tej samej kwocie brutto wypłata netto stała się niższa, ponieważ cała składka zdrowotna (9%) stała się kosztem ponoszonym przez pracownika.
Sprawdź oferty
Zrozumienie mechanizmów wynagrodzenia to pierwszy krok do podejmowania świadomych decyzji finansowych. Jeśli Twoje obecne zarobki nie pozwalają na realizację celów, a potrzebujesz dodatkowego wsparcia finansowego, porównaj dostępne opcje na KasaRazDwa.pl. Znajdziesz tam aktualne oferty kredytów i pożyczek, które pomogą Ci zrealizować Twoje plany.