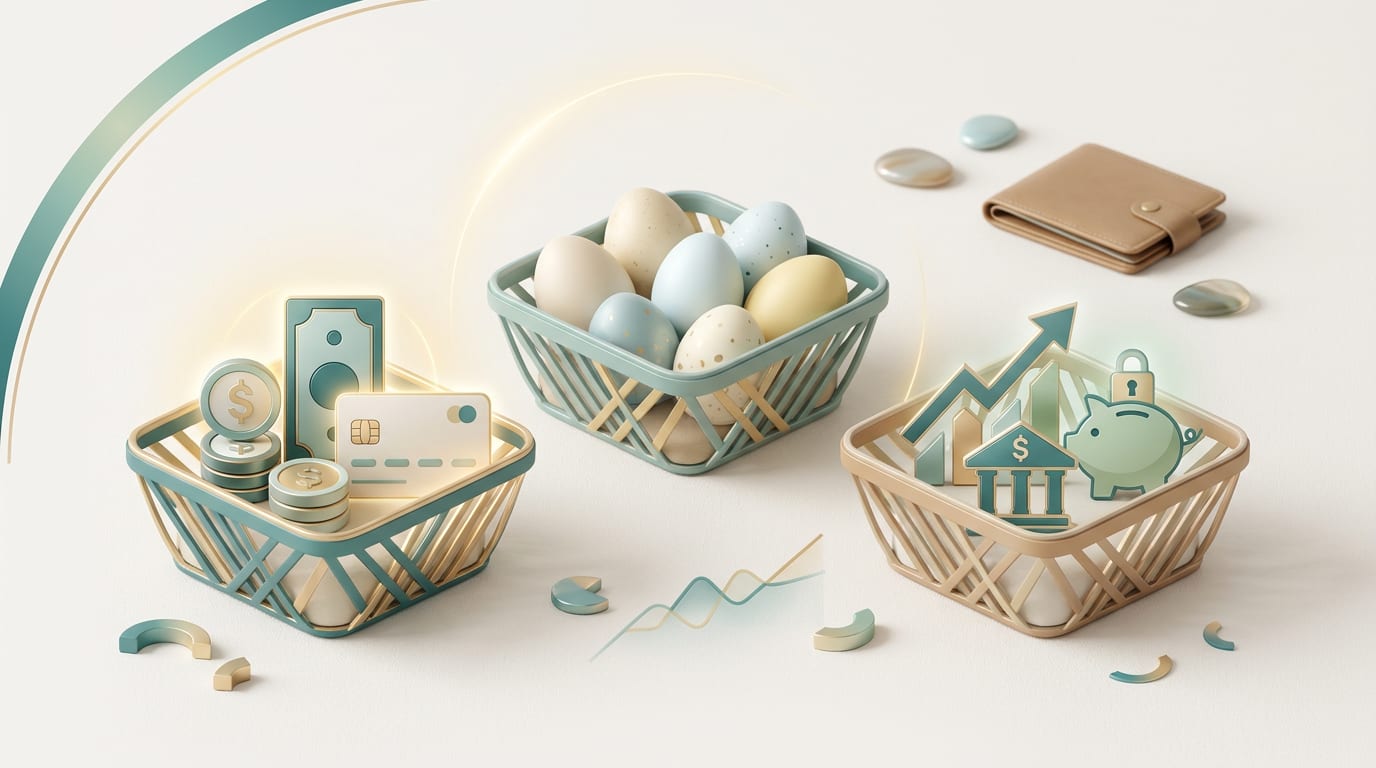
Pewnie znasz powiedzenie, by „nie wkładać wszystkich jajek do jednego koszyka”. Ta prosta, ludowa mądrość to w rzeczywistości jeden z filarów nowoczesnych finansów, znany jako dywersyfikacja. To strategia, która pomaga chronić pieniądze i budować stabilność finansową, a jej zasady przydadzą się każdemu – nie tylko giełdowym inwestorom.
Czym jest dywersyfikacja i dlaczego jest ważna?
Dywersyfikacja to po prostu rozpraszanie ryzyka. Zamiast lokować cały kapitał w jednym miejscu (np. w akcje jednej firmy lub na jednym koncie oszczędnościowym), rozdzielasz go między różne, niezależne od siebie aktywa. Celem jest to, aby ewentualne problemy w jednym obszarze nie zrujnowały całego Twojego portfela.
Wyobraź sobie, że prowadzisz małą firmę i masz tylko jednego, ale za to dużego klienta. Jeśli przestanie on płacić, Twoja firma z dnia na dzień traci całe źródło dochodu. Gdybyś jednak miał dziesięciu mniejszych klientów, utrata jednego z nich byłaby bolesna, ale nie stanowiłaby katastrofy. Dokładnie tak samo działa to w finansach osobistych – dywersyfikacja buduje Twój „bufor bezpieczeństwa”.
Jak stosować dywersyfikację w praktyce?
Zasady dywersyfikacji możesz wdrożyć na różnych poziomach zarządzania swoimi pieniędzmi:
- Oszczędności: Nie trzymaj wszystkich zaskórniaków na jednym, nieoprocentowanym ROR. Rozważ podział środków między konto oszczędnościowe (łatwy dostęp), lokatę terminową (lepsze oprocentowanie w zamian za zamrożenie środków) a niewielką ilość gotówki na nagłe wypadki.
- Inwestycje: Jeśli myślisz o pomnażaniu kapitału, unikaj pokusy postawienia wszystkiego na jedną, rzekomo „pewną” spółkę. Bezpieczniejszym startem jest inwestycja w gotowe „koszyki” akcji, takie jak fundusze ETF, które śledzą całe rynki. Dzięki nim jednym ruchem kupujesz udziały w setkach, a nawet tysiącach firm, maksymalnie rozpraszając ryzyko.
- Źródła dochodu: W idealnym świecie warto mieć więcej niż jedno źródło przychodu. Może to być dodatkowe zlecenie, dochód z wynajmu czy pasywna dywidenda. Nawet niewielki dodatkowy strumień pieniędzy znacząco zwiększa Twoją odporność na finansowe wstrząsy, np. utratę pracy.
Zanim podejmiesz decyzję finansową, zadaj sobie pytanie: „co się stanie, jeśli to jedno rozwiązanie zawiedzie?”. Jeśli odpowiedź brzmi „wszystko stracę”, to znak, że Twoje ryzyko jest zbyt skoncentrowane.
Uważaj na koszty – cichego zabójcę zysków
Nawet najlepsza strategia dywersyfikacji na nic się nie zda, jeśli Twoje zyski będą pożerane przez wysokie opłaty. Dotyczy to zarówno produktów inwestycyjnych, jak i bankowych. Różnica między prowizją na poziomie 0,5% a 2% może wydawać się niewielka, ale w perspektywie kilkunastu lat przekłada się na tysiące złotych mniejszy zysk.
Zawsze dokładnie analizuj tabelę opłat i prowizji – czy to przy zakładaniu konta, lokaty, czy zaciąganiu kredytu. Wybieranie tańszych rozwiązań to jeden z najprostszych sposobów na to, by więcej pieniędzy zostało w Twojej kieszeni.
Sprawdź oferty
Mądre zarządzanie finansami opiera się na świadomych i przemyślanych decyzjach. Jeśli szukasz sposobu na uporządkowanie swoich zobowiązań, na przykład przez kredyt konsolidacyjny, albo potrzebujesz dodatkowego finansowania, kluczowe jest porównanie dostępnych opcji. Na KasaRazDwa.pl znajdziesz aktualne propozycje kredytów i pożyczek w jednym miejscu, co ułatwi Ci wybór rozsądnego rozwiązania.