Estoński CIT, czyli ryczałt od dochodów spółek, to forma opodatkowania, która pozwala odroczyć zapłatę podatku dochodowego do momentu wypłaty zysku. Brzmi atrakcyjnie, ale system ten obwarowany jest szeregiem warunków, których niedopełnienie może prowadzić do bolesnych konsekwencji. Zanim podejmiesz decyzję, przeanalizujmy, kto i na jakich zasadach może skorzystać z tej formy rozliczeń.
Estoński CIT – kryteria wejścia, które musi spełnić Twoja spółka
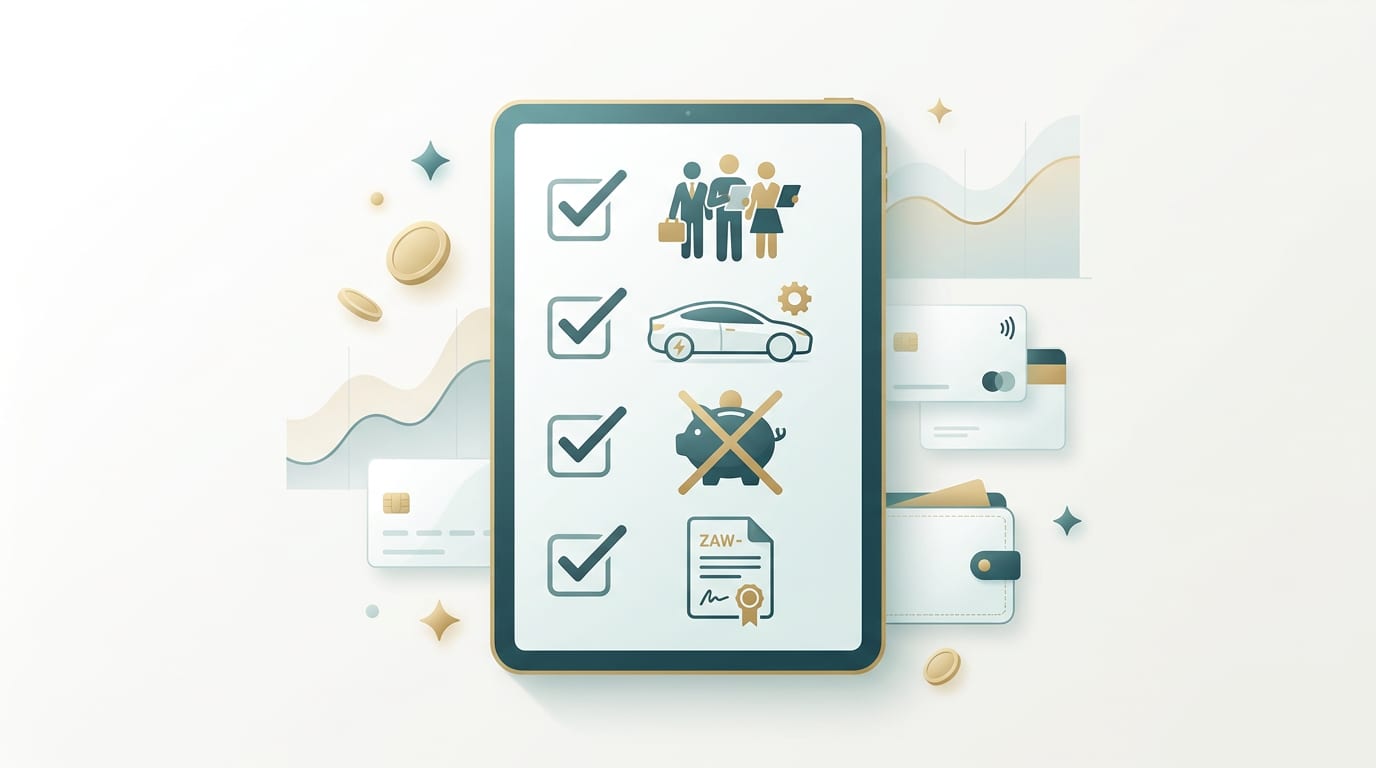
Przejście na ryczałt od dochodów spółek wymaga spełnienia kilku fundamentalnych warunków. Potraktuj je jako twardą checklistę – jeśli Twoja firma nie spełnia choćby jednego z nich, estoński CIT nie będzie dla niej dostępny.
Forma prawna i struktura udziałowa – tylko osoby fizyczne
Z estońskiego CIT mogą skorzystać spółki kapitałowe, takie jak spółka z ograniczoną odpowiedzialnością (sp. z o.o.), prosta spółka akcyjna (P.S.A.), spółka akcyjna (S.A.), a także spółka komandytowa i komandytowo-akcyjna.
Najważniejszy warunek dotyczy wspólników. Muszą to być wyłącznie osoby fizyczne. Jeśli choćby jeden udział w Twojej spółce należy do innej spółki (osoby prawnej), funduszu inwestycyjnego czy fundacji, droga do estońskiego CIT jest zamknięta.
Brak powiązań kapitałowych z innymi podmiotami
Spółka na estońskim CIT nie może posiadać udziałów lub akcji w kapitale innej spółki, tytułów uczestnictwa w funduszu inwestycyjnym czy podobnych praw majątkowych związanych z prawem do otrzymywania świadczeń jako założyciel lub beneficjent fundacji, trustu czy innego podmiotu o charakterze powierniczym.
To jedna z kluczowych barier. Estoński CIT jest przeznaczony dla prostych struktur, a nie dla rozbudowanych grup kapitałowych czy holdingów. Przed przejściem na ryczałt należy pozbyć się wszelkich udziałów w innych podmiotach.
Struktura przychodów – limit dla dochodów pasywnych
Kolejny warunek dotyczy źródeł przychodów. Co najmniej 50% przychodów spółki musi pochodzić z działalności operacyjnej. Oznacza to, że przychody pasywne nie mogą przekroczyć połowy wszystkich przychodów.
Do przychodów pasywnych zalicza się m.in. dochody z odsetek, wierzytelności, poręczeń, gwarancji, praw autorskich, praw własności przemysłowej czy ze zbycia instrumentów finansowych. Ten limit ma zapewnić, że z preferencji korzystają firmy aktywnie prowadzące biznes, a nie podmioty o charakterze inwestycyjnym.
Dodatkowe warunki formalne
Oprócz powyższych, spółka musi spełniać kilka dodatkowych kryteriów:
- Nie może być instytucją finansową (np. bankiem, firmą pożyczkową).
- Nie może być w trakcie postępowania upadłościowego lub likwidacyjnego.
- Musi złożyć zawiadomienie ZAW-RD o wyborze tej formy opodatkowania w odpowiednim terminie.
Estoński CIT a wymóg zatrudnienia – ilu pracowników to minimum?
Warunek zatrudnienia jest jednym z najczęściej analizowanych przy przejściu na ryczałt. Jego niespełnienie w trakcie korzystania z systemu może prowadzić do utraty prawa do tej formy opodatkowania.
Standardowy próg zatrudnienia – 3 osoby
Co do zasady, podatnik na estońskim CIT musi zatrudniać co najmniej 3 osoby w przeliczeniu na pełne etaty. Warunek ten musi być spełniony przez większość okresu opodatkowania ryczałtem.
Osoby te nie mogą być wspólnikami, akcjonariuszami ani udziałowcami tej spółki. Chodzi o zatrudnienie osób trzecich, niezwiązanych kapitałowo z firmą.
Ulgi w zatrudnieniu dla małego podatnika
Przepisy przewidują istotne ułatwienia dla mniejszych i nowo powstałych firm:
- Mały podatnik: W pierwszym roku korzystania z estońskiego CIT mały podatnik musi zatrudniać tylko 1 osobę na pełen etat. W drugim roku wymóg wzrasta do 2 osób, a od trzeciego roku obowiązuje już standardowy próg 3 osób.
- Nowe spółki: Podatnicy rozpoczynający działalność mają czas na osiągnięcie progu zatrudnienia. Przez pierwsze cztery lata podatkowe mogą korzystać z preferencji, stopniowo zwiększając zatrudnienie.
Umowa o pracę a umowa cywilnoprawna – co się liczy do limitu?
Ustawodawca dopuszcza spełnienie warunku zatrudnienia nie tylko przez umowy o pracę, ale także przez umowy cywilnoprawne (zlecenie, o dzieło). Warunki są jednak precyzyjne.
Zamiast zatrudniania 3 osób na umowę o pracę, spółka może ponosić miesięczne wydatki na wynagrodzenia dla co najmniej 3 osób fizycznych na podstawie umów cywilnoprawnych. Kluczowe warunki:
- Na tych osobach musi ciążyć obowiązek opłacania składek ZUS (w przypadku studentów do 26 lat na zleceniu warunek nie będzie spełniony).
- Wynagrodzenie każdej z tych osób musi wynosić co najmniej jednokrotność przeciętnego miesięcznego wynagrodzenia.
- Osoby te nie mogą być udziałowcami, akcjonariuszami ani wspólnikami spółki.
Ukryte zyski w estońskim CIT – największa pułapka systemu
Największym ryzykiem w estońskim CIT nie jest sam podatek od dywidendy, ale opodatkowanie tzw. ukrytych zysków. To świadczenia, które fiskus może uznać za formę transferu zysku ze spółki do wspólnika z pominięciem formalnej dywidendy.
Czym są ukryte zyski w świetle przepisów (art. 28m ust. 3 ustawy o CIT)?
Ukryte zyski to wszelkie świadczenia wykonane w związku z prawem do udziału w zysku, inne niż podzielony zysk, których beneficjentem (bezpośrednio lub pośrednio) jest udziałowiec, akcjonariusz, wspólnik lub podmiot z nim powiązany.
Innymi słowy, jeśli spółka ponosi wydatek, który nie ma uzasadnienia biznesowego, a jego głównym celem jest przysporzenie korzyści wspólnikowi, to taki wydatek zostanie opodatkowany jak dywidenda. Podatek od ukrytych zysków płaci spółka do 20. dnia miesiąca następującego po miesiącu, w którym dokonano świadczenia.
Ukryte zyski a powiązania ze spółkami i wspólnikami
Szczególną uwagę należy zwrócić na transakcje z podmiotami powiązanymi. Przykłady, które często budzą wątpliwości organów podatkowych, to:
- Pożyczki udzielone przez spółkę wspólnikowi.
- Należności wypłacone wspólnikowi za usługi doradcze, których wartość lub zakres jest trudny do zweryfikowania.
- Wynajem od wspólnika nieruchomości lub innych aktywów po cenie wyższej niż rynkowa.
- Darowizny, premie czy inne świadczenia na rzecz wspólnika.
| Rodzaj transakcji | Opis sytuacji | Ocena ryzyka podatkowego |
|---|---|---|
| Pożyczka dla wspólnika | Spółka udziela wspólnikowi nieoprocentowanej lub niskooprocentowanej pożyczki. | Ukryty zysk (podatek natychmiast). Uznawane za klasyczny przykład ukrytej dywidendy. |
| Najem lokalu od wspólnika | Spółka wynajmuje biuro w nieruchomości należącej do wspólnika po zawyżonym czynszu. | Ukryty zysk (podatek natychmiast) od nadwyżki ponad cenę rynkową. |
| Samochód służbowy do celów prywatnych | Wspólnik korzysta z samochodu firmowego również po godzinach pracy i w weekendy. | Ukryty zysk (podatek natychmiast) od 50% wydatków związanych z pojazdem. |
| Telefon służbowy dla wspólnika | Spółka opłaca abonament za telefon, z którego wspólnik korzysta też prywatnie. | Wysokie ryzyko uznania za ukryty zysk, chyba że da się wydzielić koszty prywatne. |
| Obiad biznesowy ze wspólnikiem | Zarząd (wspólnicy) omawia sprawy firmowe podczas wspólnego posiłku. | Bezpieczne, jeśli ma charakter spotkania biznesowego i jest odpowiednio udokumentowane. |
| Usługi doradcze wspólnika | Wspólnik świadczy na rzecz spółki usługi (np. marketingowe) na podstawie umowy B2B. | Bezpieczne, pod warunkiem, że cena jest rynkowa, a usługa faktycznie wykonana i niezbędna dla spółki. |
Jak ustalać rynkowe warunki transakcji, by uniknąć ryzyka?
Podstawową zasadą jest rynkowość transakcji. Każda usługa czy towar kupowany od wspólnika lub podmiotu powiązanego musi mieć cenę taką, jakby transakcja odbywała się między niezależnymi firmami. Kluczowe jest posiadanie dokumentacji potwierdzającej rynkowy charakter ceny, np. porównanie ofert od innych dostawców.
Samochód w estońskim CIT a użytek mieszany – jak rozliczyć 50% wydatków?
Jednym z najczęstszych przykładów ukrytego zysku jest wykorzystywanie samochodu służbowego do celów prywatnych przez wspólnika. Przepisy precyzyjnie regulują tę kwestię.
Zasada opodatkowania 50% wydatków jako ukryty zysk
Jeśli samochód osobowy należący do spółki jest wykorzystywany przez wspólnika, członka zarządu lub radę nadzorczą do celów mieszanych (służbowych i prywatnych), to 50% wydatków związanych z tym pojazdem jest traktowane jako ukryty zysk.
Uniknięcie tego podatku jest możliwe tylko wtedy, gdy spółka jest w stanie udowodnić, że samochód jest wykorzystywany wyłącznie w działalności gospodarczej. W praktyce wymaga to prowadzenia szczegółowej ewidencji przebiegu pojazdu (tzw. kilometrówki) i wprowadzenia regulaminu użytkowania aut w firmie.
Jakie koszty wlicza się do podstawy opodatkowania?
Do podstawy opodatkowania wlicza się 50% wszystkich wydatków związanych z eksploatacją i utrzymaniem pojazdu. Są to między innymi:
- Raty leasingowe lub odpisy amortyzacyjne.
- Koszty paliwa.
- Ubezpieczenie (OC, AC, NNW).
- Przeglądy techniczne i naprawy.
- Wydatki na opony, płyny eksploatacyjne czy myjnię.
Termin i sposób zapłaty podatku od użytku prywatnego
Podatek od samochodu w estońskim CIT 50 procent wydatków jest płacony przez spółkę. Należy go obliczyć i wpłacić do urzędu skarbowego w terminie do 20. dnia miesiąca następującego po miesiącu, w którym poniesiono wydatki. Kwotę tę wykazuje się w deklaracji CIT-8E.
Stawki podatkowe w estońskim CIT – ile zapłaci mały podatnik?
Atrakcyjność estońskiego CIT wynika nie tylko z odroczenia podatku, ale również z niższej efektywnej stawki opodatkowania w momencie wypłaty zysku.
Stawka CIT dla małego podatnika (10%)
Spółka posiadająca status małego podatnika (przychody do 2 mln euro rocznie) oraz spółka rozpoczynająca działalność płaci ryczałt od dochodów spółek w wysokości 10% podstawy opodatkowania (np. od wypłacanej dywidendy lub ukrytych zysków).
Stawka CIT dla pozostałych podatników (20%)
Dla większych firm, które nie spełniają definicji małego podatnika, stawka ryczałtu wynosi 20%.
Efektywne opodatkowanie zysku przy wypłacie dywidendy
Prawdziwą korzyść widać dopiero po uwzględnieniu podatku PIT, który płaci wspólnik od otrzymanej dywidendy. Dzięki specjalnemu mechanizmowi odliczeń, efektywne łączne opodatkowanie (CIT + PIT) jest niższe niż w klasycznym systemie.
- Dla małego podatnika: Efektywny podatek wynosi ok. 20% całego zysku brutto spółki.
- Dla dużego podatnika: Efektywny podatek wynosi ok. 25% całego zysku brutto spółki.
Jak przejść na estoński CIT? Zgłoszenie ZAW-RD krok po kroku
Przejście na ryczałt od dochodów spółek to formalny proces, który wymaga dopełnienia określonych obowiązków w ścisłych terminach.
Termin na złożenie zawiadomienia ZAW-RD
Podstawowym krokiem jest złożenie do właściwego naczelnika urzędu skarbowego zawiadomienia o wyborze opodatkowania ryczałtem (ZAW-RD). Należy to zrobić w terminie do końca pierwszego miesiąca pierwszego roku podatkowego, w którym spółka ma być opodatkowana ryczałtem.
Uwaga na terminy! Jeśli rok podatkowy spółki pokrywa się z rokiem kalendarzowym, zawiadomienie ZAW-RD za 2025 rok trzeba złożyć do 31 stycznia 2025 roku. Przegapienie tego terminu oznacza, że z ryczałtu będzie można skorzystać dopiero w kolejnym roku.
Wstępne rozliczenie podatkowe, czyli tzw. korekta wstępna
Przed wejściem w estoński CIT spółka musi dokonać tzw. korekty wstępnej. Polega ona na rozliczeniu różnic między wynikiem bilansowym a podatkowym, które powstały w latach poprzednich. Chodzi o to, by „wyzerować” dotychczasowe rozliczenia i wejść do nowego systemu z czystą kartą.
O czym jeszcze trzeba pamiętać przy zmianie formy opodatkowania?
Przed złożeniem ZAW-RD zarząd powinien podjąć uchwałę o wyborze tej formy opodatkowania. Należy także przygotować sprawozdanie finansowe na dzień poprzedzający wejście w ryczałt i upewnić się, że wszystkie estoński CIT kryteria wejścia są spełnione.
Wyjście z estońskiego CIT – jakie są skutki utraty prawa do ryczałtu?
Korzystanie z estońskiego CIT jest dobrowolne, ale utrata prawa do niego może być przymusowa i kosztowna. Warto znać potencjalne ryzyka.
Przesłanki utraty prawa do ryczałtu
Spółka traci prawo do opodatkowania ryczałtem, jeśli w trakcie roku przestanie spełniać którykolwiek z warunków wejścia. Najczęstsze przyczyny to:
- Naruszenie warunku zatrudnienia.
- Niespełnienie limitu przychodów pasywnych.
- Sprzedaż udziałów osobie prawnej.
- Nabycie przez spółkę udziałów w innym podmiocie.
- Połączenie, podział lub inna forma restrukturyzacji.
Obowiązek zapłaty podatku od zysku netto
Najważniejszym skutkiem wyjścia z estońskiego CIT jest konieczność zapłaty podatku od zysku netto wypracowanego w okresie stosowania ryczałtu, a który nie został wypłacony wspólnikom. Podatek ten jest płatny jednorazowo.
Powrót na zasady ogólne – co dalej?
Po utracie prawa do ryczałtu spółka wraca na opodatkowanie według klasycznych zasad CIT. Ponowne wejście do systemu estońskiego jest możliwe dopiero po upływie określonego czasu (zazwyczaj kilku lat podatkowych).
Najczęściej zadawane pytania
Czy spółka na estońskim CIT może posiadać udziały w funduszu inwestycyjnym?
Nie, jest to bezwzględnie zabronione. Posiadanie tytułów uczestnictwa w funduszu inwestycyjnym lub jakichkolwiek udziałów w kapitale innego podmiotu wyklucza możliwość skorzystania z ryczałtu od dochodów spółek.
Czytaj takżeCzy na funduszach obligacji można stracić? Wyjaśniamy ryzykoZobacz poradnik (otwiera się w nowej karcie)Co się stanie, jeśli w trakcie roku zatrudnienie spadnie poniżej wymaganego progu?
Spółka traci prawo do stosowania estońskiego CIT z końcem roku podatkowego, w którym nie spełniła warunku zatrudnienia. Oznacza to konieczność rozliczenia podatku od zysków z całego okresu i powrót na zasady ogólne.
Czy estoński CIT zwalnia z obowiązku prowadzenia pełnych ksiąg rachunkowych?
Absolutnie nie. Wręcz przeciwnie, spółki na estońskim CIT muszą prowadzić księgi rachunkowe zgodnie z ustawą o rachunkowości. Nazwa „ryczałt” jest tu nieco myląca – odnosi się do sposobu obliczania podatku, a nie do formy ewidencji.
Czy na estońskim CIT można wypłacać zaliczki na poczet dywidendy?
Tak, jest to możliwe. Należy jednak pamiętać, że każda wypłata zaliczki na poczet przewidywanej dywidendy jest traktowana jak wypłata zysku i rodzi obowiązek zapłaty ryczałtu do 20. dnia następnego miesiąca.
Jak interpretacje KIS wpływają na bezpieczeństwo stosowania estońskiego CIT?
Indywidualne ryczałt od dochodów spółek interpretacje KIS (Krajowej Informacji Skarbowej) dają ochronę prawną tylko w konkretnej, opisanej we wniosku sprawie. Śledzenie ogólnych interpretacji pozwala jednak poznać aktualne stanowisko fiskusa w spornych kwestiach, np. dotyczących kwalifikacji ukrytych zysków w estońskim CIT.
Sprawdź oferty
Decyzja o formie opodatkowania to tylko jeden z elementów prowadzenia firmy. Jeśli na bieżącą działalność lub rozwój potrzebujesz zewnętrznego finansowania, warto porównać dostępne opcje. Aktualne propozycje kredytów i pożyczek dla firm znajdziesz w porównywarce KasaRazDwa.pl.