Myślenie o emeryturze z ZUS często nie napawa optymizmem, a od zysków z oszczędności państwo zabiera 19% w formie podatku Belki. Istnieją jednak dwa legalne i bardzo skuteczne narzędzia, by zatrzymać te pieniądze w swojej kieszeni: IKE oraz IKZE. Wyjaśniamy, czym się różnią i które konto będzie lepszym wyborem dla Ciebie.
IKE a IKZE – najważniejsze różnice
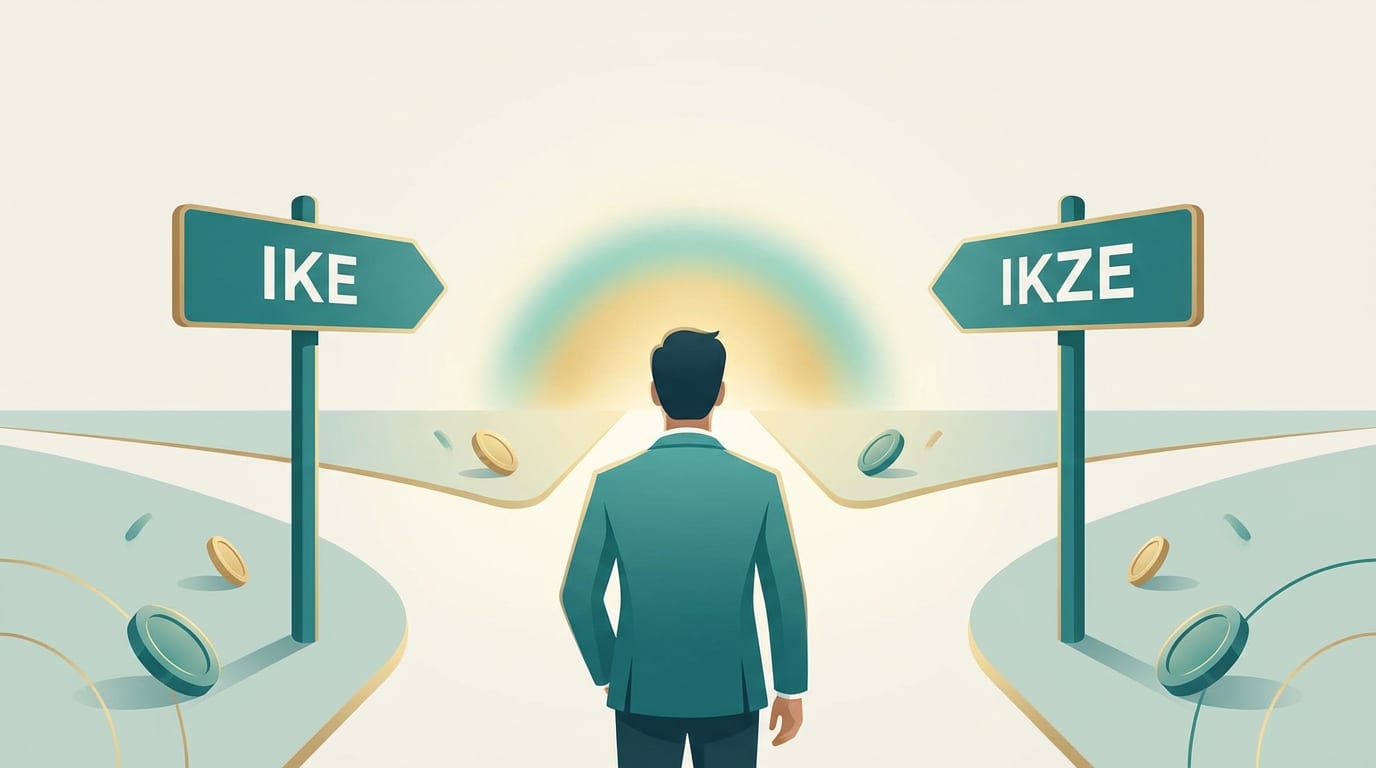
Choć obie nazwy brzmią podobnie, mechanizm korzyści podatkowych jest zupełnie inny. To kluczowa różnica, która powinna determinować Twój wybór. Zobaczmy, czym się różni IKE od IKZE:
IKE (Indywidualne Konto Emerytalne)
- Główna korzyść: Zwolnienie z 19% podatku od zysków kapitałowych (tzw. podatku Belki). Warunkiem jest dokonanie wypłaty po 60. roku życia (lub 55. po nabyciu uprawnień emerytalnych) i spełnienie kilku dodatkowych warunków dotyczących okresu oszczędzania.
- Limit wpłat: Wyższy roczny limit, ustalany co roku.
- Wypłata: Jednorazowa lub w ratach, całkowicie bez podatku.
IKZE (Indywidualne Konto Zabezpieczenia Emerytalnego)
- Główna korzyść: Ulga w rocznym zeznaniu PIT. Każdą wpłatę na IKZE możesz odliczyć od dochodu, co obniża należny podatek. Otrzymujesz zwrot części pieniędzy już w kolejnym roku.
- Limit wpłat: Niższy niż w IKE.
- Wypłata: Po 65. roku życia od całej zgromadzonej kwoty (kapitał + zysk) zapłacisz zryczałtowany podatek w wysokości 10%.
IKZE vs IKE: co wybrać dla siebie?
Decyzja, czy wybrać IKE czy IKZE, zależy od Twojej indywidualnej sytuacji finansowej, a zwłaszcza od wysokości dochodów i formy opodatkowania.
Jeśli jesteś w drugim progu podatkowym (32%), IKZE staje się niezwykle atrakcyjne. Każda wpłacona złotówka przyniesie Ci natychmiastową, odczuwalną korzyść w postaci wysokiego zwrotu podatku. To pieniądze, które wracają na Twoje konto niemal od razu po rocznym rozliczeniu.
Z kolei IKE będzie świetnym wyborem dla osób z niższymi dochodami, rozliczających się wspólnie z małżonkiem lub dla tych, którzy po prostu chcą maksymalizować zysk z inwestycji w długim terminie, bez martwienia się o podatek Belki. Daje też nieco większą elastyczność – środki można wypłacić wcześniej (choć wiąże się to z zapłatą podatku od zysków), co w IKZE jest znacznie mniej opłacalne.
Wskazówka: Nie musisz wybierać! Możesz posiadać oba konta jednocześnie. Najpierw wpłacaj na IKZE do rocznego limitu, by zgarnąć ulgę w PIT, a każdą nadwyżkę oszczędności przelewaj na IKE, by w przyszłości uniknąć podatku Belki. To strategia maksymalizacji korzyści.
Na co uważać przy wyborze instytucji?
Samo założenie konta to dopiero początek. IKE i IKZE można prowadzić w banku, towarzystwie funduszy inwestycyjnych (TFI) czy domu maklerskim. Zanim podejmiesz decyzję, dokładnie przeanalizuj tabelę opłat i prowizji.
Zwróć szczególną uwagę na:
- Opłaty za prowadzenie rachunku.
- Prowizje od kupna i sprzedaży akcji lub jednostek funduszy.
- Opłaty za zarządzanie w funduszach inwestycyjnych (tzw. management fee).
Wysokie, ukryte koszty mogą przez lata "zjeść" znaczną część Twoich zysków, niwecząc korzyści podatkowe. Wybieraj mądrze i porównuj oferty nie tylko pod kątem ulg, ale i realnych kosztów prowadzenia inwestycji.
Sprawdź oferty
Mądre zarządzanie finansami to nie tylko oszczędzanie na emeryturę, ale też umiejętne korzystanie z dostępnych narzędzi finansowych na co dzień. Jeśli oprócz budowania poduszki na przyszłość potrzebujesz wsparcia w bieżących wydatkach, na KasaRazDwa.pl możesz porównać aktualne oferty kredytów i pożyczek.