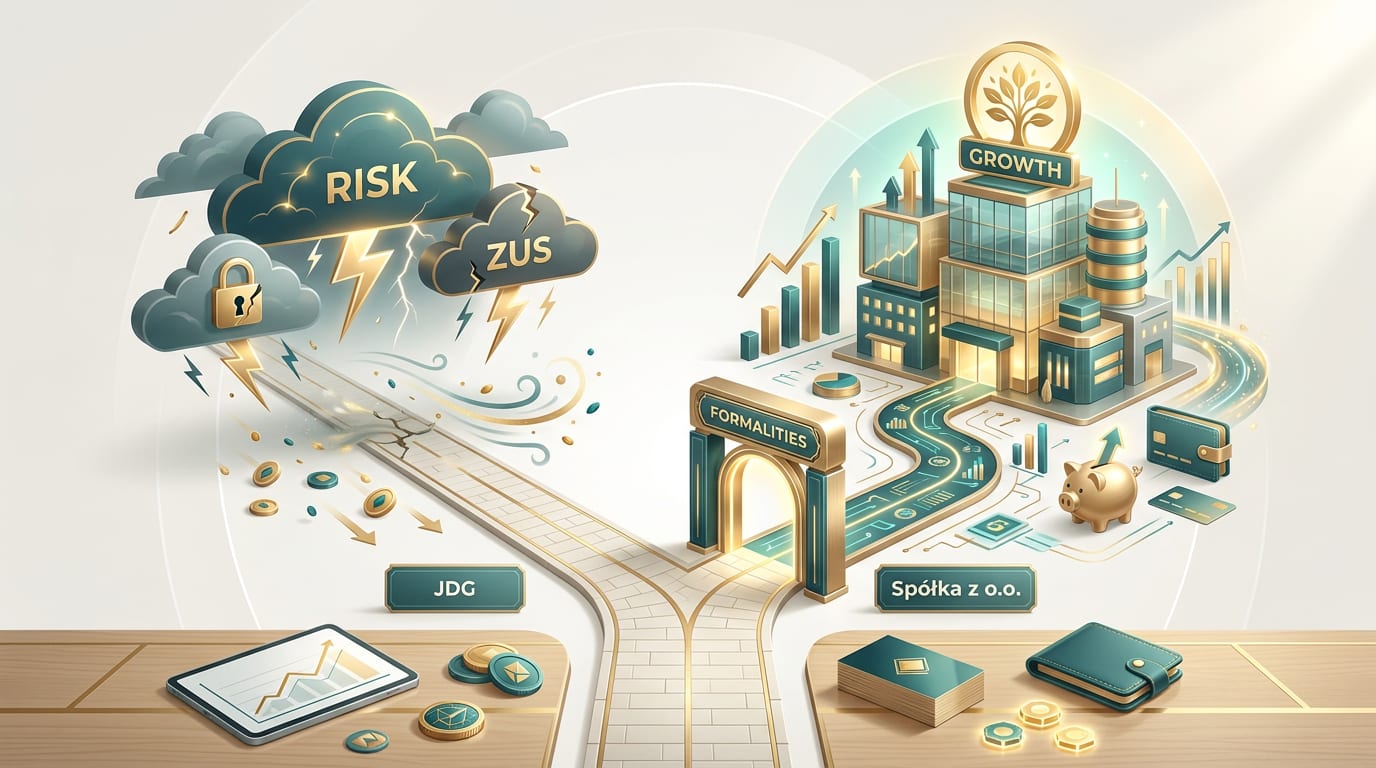
Jednoosobowa działalność gospodarcza (JDG) to najprostszy i najpopularniejszy start w biznesie. Niskie koszty, minimum formalności i prosta księgowość. Przychodzi jednak moment, gdy rosnące zyski i skala działania sprawiają, że JDG staje się nieefektywną i ryzykowną pułapką. Właśnie wtedy na horyzoncie pojawia się spółka z ograniczoną odpowiedzialnością (sp. z o.o.).
JDG vs Spółka z o.o. – kluczowe różnice w pigułce
Zanim przejdziemy do szczegółowej analizy, kiedy opłaca się przekształcenie JDG w spółkę z o.o., uporządkujmy fundamentalne różnice między tymi dwiema formami prowadzenia biznesu.
Odpowiedzialność za zobowiązania: W JDG odpowiadasz za długi firmy całym swoim majątkiem prywatnym, bez żadnych ograniczeń. W spółce z o.o. odpowiedzialność wspólników jest ograniczona do wysokości wniesionych udziałów. To spółka, jako odrębny podmiot prawny, odpowiada za swoje zobowiązania.
Podmiotowość prawna: JDG to po prostu Ty jako przedsiębiorca – nie ma rozdziału między Tobą a firmą. Spółka z o.o. ma własną osobowość prawną. Może we własnym imieniu zaciągać zobowiązania, być właścicielem majątku czy pozywać i być pozwana.
Formalności i koszty założenia: Założenie JDG jest szybkie i niemal darmowe – sprowadza się do złożenia wniosku w CEIDG. Spółka z o.o. wymaga zawarcia umowy spółki (przez internet w systemie S24 lub u notariusza) i rejestracji w Krajowym Rejestrze Sądowym (KRS), co wiąże się z wyższymi kosztami.
Księgowość: Większość przedsiębiorców na JDG prowadzi uproszczoną księgowość w formie Księgi Przychodów i Rozchodów (KPiR). Spółka z o.o. jest zobowiązana do prowadzenia pełnej księgowości (ksiąg rachunkowych), co jest bardziej skomplikowane i droższe w obsłudze.
Wypłata pieniędzy: W JDG wszystkie zarobione pieniądze są Twoje i możesz nimi dowolnie dysponować. W spółce z o.o. majątek firmy jest oddzielony od majątku prywatnego wspólników. Zysk można wypłacić formalnie, np. jako dywidendę, wynagrodzenie dla członka zarządu czy na podstawie innych umów.
Kiedy warto rozważyć spółkę z o.o.? Trzy główne powody
Decyzja o zmianie formy prawnej rzadko jest podyktowana jednym czynnikiem. Zazwyczaj to splot trzech kluczowych impulsów, które sygnalizują, że Twoja firma dojrzała do transformacji.
Ochrona majątku prywatnego – ograniczona odpowiedzialność
To najważniejszy i najczęstszy powód. Prowadząc JDG, ryzykujesz wszystkim, co masz – domem, samochodem, oszczędnościami. Jeśli biznes się nie powiedzie, wierzyciele mogą zająć Twój prywatny majątek. Spółka z o.o. tworzy barierę prawną między finansami firmy a Twoimi osobistymi.
Wskazówka: Jeśli Twój biznes wiąże się z wysokim ryzykiem – np. działasz w branży budowlanej, podpisujesz wielomilionowe kontrakty lub wprowadzasz innowacyjny produkt na rynek – ograniczona odpowiedzialność spółki z o.o. to Twój finansowy „airbag”.
Odpowiedzialność wspólników ogranicza się do wartości wniesionych udziałów. Co prawda członkowie zarządu mogą odpowiadać za zobowiązania spółki, ale tylko wtedy, gdy nie złożą w odpowiednim czasie wniosku o ogłoszenie upadłości.
Optymalizacja składek ZUS i daniny solidarnościowej
Przy rosnących dochodach na JDG rosną również obciążenia publicznoprawne. Składka zdrowotna na podatku liniowym wynosi 4,9% dochodu, a na skali podatkowej 9% dochodu. Nie ma tu górnego limitu. Im więcej zarabiasz, tym wyższą składkę płacisz.
Czytaj takżeSkładka zdrowotna i duży ZUS 2025. Ile zapłaci przedsiębiorca?Zobacz poradnik (otwiera się w nowej karcie)Dodatkowo, po przekroczeniu 1 miliona złotych dochodu rocznie, przedsiębiorcy na JDG (oraz pracownicy) muszą zapłacić daninę solidarnościową w wysokości 4% od nadwyżki ponad tę kwotę. Spółka z o.o. oferuje mechanizmy, które pozwalają tych obciążeń uniknąć lub je znacznie zredukować.
Reinwestycja zysków i rozwój firmy dzięki Estońskiemu CIT
Trzecim sygnałem jest chęć dynamicznego rozwoju. Jeśli większość zysków i tak przeznaczasz na inwestycje w firmie – zakup nowego sprzętu, zatrudnienie pracowników, ekspansję na nowe rynki – spółka z o.o. w połączeniu z Estońskim CIT staje się niezwykle atrakcyjnym narzędziem.
Estoński CIT pozwala odroczyć płatność podatku dochodowego do momentu wypłaty zysku. Oznacza to, że cały zysk brutto może pracować w firmie, napędzając jej wzrost bez uszczuplania go o podatek.
Estoński CIT w spółce z o.o. – na czym polega i komu się opłaca?
Ryczałt od dochodów spółek, potocznie zwany Estońskim CIT, to rewolucyjna forma opodatkowania, która zmienia zasady gry dla wielu firm. Jego głównym celem jest wspieranie inwestycji i zatrzymywanie kapitału w przedsiębiorstwach.
Jak działa Estoński CIT?
Zasada jest prosta: dopóki spółka nie wypłaca zysku wspólnikom (w formie dywidendy lub w inny, ukryty sposób), nie płaci podatku dochodowego (CIT). Cały wypracowany zysk pozostaje do jej dyspozycji. Podatek pojawia się dopiero w momencie, gdy pieniądze opuszczają firmę i trafiają do kieszeni właścicieli.
To fundamentalna różnica w stosunku do klasycznego CIT, gdzie podatek płaci się co miesiąc lub co kwartał od bieżącego dochodu, niezależnie od tego, czy zysk jest reinwestowany, czy wypłacany.
Efektywne opodatkowanie przy wypłacie zysku
Gdy spółka na Estońskim CIT zdecyduje się wypłacić dywidendę, łączne obciążenie podatkowe (CIT od spółki + PIT od wspólnika) jest niższe niż w przypadku klasycznych zasad. Efektywne opodatkowanie całego zysku (od momentu jego wypracowania przez spółkę do trafienia na konto wspólnika) wynosi:
- ok. 20% dla małych podatników (przychody do 2 mln euro rocznie)
- ok. 25% dla pozostałych podatników
Porównajmy to z podatkiem liniowym na JDG: 19% podatku dochodowego + 4,9% składki zdrowotnej, co daje łączne obciążenie 23,9% dochodu. Przy wysokich dochodach Estoński CIT jest więc korzystniejszy nawet przy pełnej wypłacie zysku.
Czytaj takżePodatek liniowy 19% czy ryczałt? Co wybrać przy wysokich dochodach i niskich kosztach?Zobacz poradnik (otwiera się w nowej karcie)Warunki, które musi spełnić spółka
Estoński CIT nie jest dla każdego. Aby skorzystać z tej formy opodatkowania, spółka musi spełnić kilka warunków, m.in.:
- Być spółką z o.o., spółką akcyjną, prostą spółką akcyjną, spółką komandytową lub komandytowo-akcyjną.
- Jej wspólnikami muszą być wyłącznie osoby fizyczne.
- Musi zatrudniać na umowę o pracę co najmniej 3 osoby (w przeliczeniu na pełne etaty) lub ponosić określone wydatki na wynagrodzenia z tytułu umów zlecenia.
- Przychody pasywne (np. z odsetek, wierzytelności) nie mogą dominować w jej strukturze przychodów.
Podwójne opodatkowanie w spółce z o.o. – jak go legalnie uniknąć?
Największym mitem i obawą związaną ze spółką z o.o. jest podwójne opodatkowanie. Chodzi o sytuację, w której najpierw spółka płaci podatek CIT od swojego dochodu, a następnie wspólnik płaci podatek PIT od wypłaconej mu dywidendy. To prawda, ale dotyczy to tylko jednej z wielu dróg wypłaty pieniędzy ze spółki.
Istnieje kilka legalnych i powszechnie stosowanych metod na transfer środków do prywatnej kieszeni, które pozwalają uniknąć tego schematu.
Wynagrodzenie z tytułu powołania do zarządu
Najpopularniejsza metoda. Wspólnik może powołać sam siebie (lub inną osobę) na członka zarządu i przyznać sobie wynagrodzenie na podstawie uchwały zgromadzenia wspólników. Takie wynagrodzenie:
- Jest kosztem uzyskania przychodu dla spółki (obniża jej podstawę opodatkowania CIT).
- Jest opodatkowane u członka zarządu według skali podatkowej (12% do 120 tys. zł rocznie, 32% powyżej).
- Podlega składce zdrowotnej w wysokości 9%, ale nie podlega składkom na ubezpieczenia społeczne (emerytalne, rentowe).
To sprawia, że jest to często znacznie korzystniejsza forma niż umowa o pracę czy nawet dywidenda.
Powtarzające się świadczenia niepieniężne (art. 176 KSH)
To bardziej zaawansowana, ale bardzo efektywna metoda. Umowa spółki może zobowiązać wspólnika do wykonywania na rzecz firmy określonych, powtarzających się świadczeń o charakterze niepieniężnym (np. doradztwo marketingowe, obsługa strony internetowej, pozyskiwanie klientów).
Wynagrodzenie za te świadczenia:
- Jest kosztem uzyskania przychodu dla spółki.
- Jest opodatkowane u wspólnika według skali podatkowej (jako „dochód z innych źródeł”).
- Nie podlega ani składkom społecznym ZUS, ani składce zdrowotnej.
Warunkiem jest precyzyjne określenie rodzaju i zakresu tych świadczeń w umowie spółki zawartej u notariusza (nie jest to możliwe w trybie S24).
Umowa o dzieło, umowa najmu i inne formy współpracy ze spółką
Wspólnik może również świadczyć na rzecz swojej spółki usługi na podstawie innych umów cywilnoprawnych. Może na przykład:
- Wykonać konkretne dzieło (np. stworzyć logo, napisać oprogramowanie) na podstawie umowy o dzieło.
- Wynająć spółce swój prywatny samochód, biuro czy sprzęt na podstawie umowy najmu.
W obu przypadkach wynagrodzenie jest kosztem dla spółki, a wspólnik płaci od niego podatek dochodowy. Kwestia składek ZUS zależy od konkretnej sytuacji i posiadania innych tytułów do ubezpieczenia.
Spółka z o.o. bez ZUS – jak to zrobić zgodnie z prawem?
Jedną z największych zalet spółki z o.o. w porównaniu do JDG jest możliwość uniknięcia obowiązku płacenia składek na ubezpieczenia społeczne i zdrowotne przez wspólników. Ale uwaga – są tu pewne pułapki.
Pułapka jednoosobowej spółki z o.o.
Jeśli założysz spółkę z o.o. i będziesz jej jedynym wspólnikiem, dla celów ZUS zostaniesz potraktowany tak samo jak osoba prowadząca jednoosobową działalność gospodarczą. Oznacza to, że będziesz musiał co miesiąc opłacać pełne składki ZUS (społeczne i zdrowotną).
Ważne: Jednoosobowa spółka z o.o. nie zwalnia z ZUS. To kluczowa zasada, o której zapomina wielu początkujących przedsiębiorców, narażając się na zaległości i odsetki.
Rola drugiego wspólnika i ryzyko „wspólnika iluzorycznego”
Zwolnienie z obowiązku płacenia składek ZUS dotyczy wyłącznie spółek z o.o., które mają co najmniej dwóch wspólników. Wystarczy, że do spółki przystąpi druga osoba, nawet z minimalnym udziałem (np. 1% lub 10%). W takiej sytuacji żaden ze wspólników nie podlega obowiązkowym ubezpieczeniom z tytułu bycia wspólnikiem.
Należy jednak uważać na konstrukcje, w których drugi wspólnik jest czysto formalny i nie ma żadnych realnych praw (tzw. wspólnik iluzoryczny). ZUS może próbować podważyć taką strukturę i uznać, że spółka jest de facto jednoosobowa. Dlatego drugi wspólnik powinien posiadać realne uprawnienia, np. prawo do dywidendy czy prawo głosu, nawet jeśli jego udział jest mniejszy.
Porównanie obciążeń: JDG (liniowy) vs. Spółka z o.o. (Estoński CIT) – przykładowa kalkulacja
Liczby najlepiej obrazują, od jakiego dochodu spółka z o.o. staje się bardziej opłacalna. Poniższa tabela przedstawia uproszczone porównanie dla przedsiębiorcy na podatku liniowym w JDG i wspólnika wieloosobowej spółki z o.o. na Estońskim CIT, który decyduje się wypłacić cały roczny zysk.
| Roczny dochód/zysk firmy | JDG (liniówka 19% + zdrowotna 4,9% + pełny ZUS) | Spółka z o.o. (Estoński CIT, wypłata 100% zysku) | Co zostaje "na rękę" przedsiębiorcy (JDG vs Spółka) |
|---|---|---|---|
| 250 000 zł | Łączne obciążenia: ok. 75 000 zł | Łączne obciążenia (podatek): ok. 50 000 zł | ok. 175 000 zł vs ok. 200 000 zł |
| 500 000 zł | Łączne obciążenia: ok. 135 000 zł | Łączne obciążenia (podatek): ok. 100 000 zł | ok. 365 000 zł vs ok. 400 000 zł |
| 1 000 000 zł | Łączne obciążenia: ok. 255 000 zł | Łączne obciążenia (podatek): ok. 200 000 zł | ok. 745 000 zł vs ok. 800 000 zł |
Uwaga: Powyższe wyliczenia są symulacją i mają charakter poglądowy. Założono pełny ZUS dla JDG (ok. 19 200 zł rocznie), składkę zdrowotną 4,9% i podatek liniowy 19%. Dla spółki z o.o. założono status małego podatnika (efektywny podatek 20%) i brak składek ZUS dla wspólników. Rzeczywiste obciążenia mogą się różnić.
Jak widać, im wyższy dochód, tym większa korzyść finansowa po stronie spółki z o.o., nawet przy założeniu wypłaty całego zysku.
Ile kosztuje przekształcenie i prowadzenie spółki z o.o.?
Spółka z o.o. to nie tylko korzyści, ale i koszty. Decyzja o zmianie formy działalności musi uwzględniać wyższe wydatki na start i bieżącą obsługę.
Koszty założenia spółki (S24 vs. notariusz)
Masz dwie drogi do założenia spółki z o.o.:
- System S24: Szybka i tania rejestracja przez internet. Koszt opłat sądowych i ogłoszenia w Monitorze Sądowym i Gospodarczym to ok. 350 zł. Minusem jest konieczność korzystania ze wzorca umowy, który ma ograniczone możliwości modyfikacji.
- Akt notarialny: Droższa, ale bardziej elastyczna opcja. Koszty notarialne zależą od wysokości kapitału zakładowego i wynoszą zazwyczaj od kilkuset do kilku tysięcy złotych. Do tego dochodzą opłaty sądowe (600 zł). Ta forma pozwala na stworzenie „szytej na miarę” umowy spółki, np. z zapisami o świadczeniach z art. 176 KSH.
Jeśli chcesz przekształcić istniejącą JDG w spółkę z o.o. z zachowaniem ciągłości (numeru NIP, umów, koncesji), proces jest bardziej skomplikowany i kosztowny. Wymaga m.in. sporządzenia planu przekształcenia i wyceny majątku firmy, a jego koszt może wynieść od kilku do kilkunastu tysięcy złotych.
Stałe koszty: pełna księgowość i sprawozdawczość
Największą różnicą w kosztach bieżących jest księgowość. Spółka z o.o. musi prowadzić pełne księgi rachunkowe, co jest znacznie bardziej pracochłonne niż KPiR. Koszt obsługi księgowej dla małej spółki z o.o. wynosi zazwyczaj od 800 zł do 1500 zł netto miesięcznie i rośnie wraz z liczbą dokumentów.
Dodatkowo, co roku spółka musi sporządzić sprawozdanie finansowe, zatwierdzić je uchwałą wspólników i złożyć w Krajowym Rejestrze Sądowym. To również generuje dodatkowe koszty i obowiązki administracyjne.
Najczęściej zadawane pytania
Czy mogę prowadzić JDG i spółkę z o.o. jednocześnie?
Tak, jest to w pełni legalne. Nie ma przeszkód, aby jedna osoba była przedsiębiorcą prowadzącym JDG i jednocześnie wspólnikiem lub członkiem zarządu w jednej lub wielu spółkach z o.o. Czasami jest to wręcz stosowane strategicznie, np. do rozdzielenia różnych rodzajów działalności o odmiennym profilu ryzyka.
Co się stanie z moimi umowami i zezwoleniami po przekształceniu JDG w spółkę?
Jeśli dokonasz formalnego przekształcenia zgodnie z Kodeksem spółek handlowych, spółka z o.o. stanie się prawnym następcą (sukcesorem) Twojej działalności. Oznacza to, że z mocy prawa wstępuje we wszystkie prawa i obowiązki, w tym umowy z kontrahentami, umowy kredytowe, a także większość zezwoleń i koncesji. To ogromna zaleta w porównaniu do prostego zamknięcia JDG i otwarcia nowej spółki.
Czy w spółce z o.o. muszę mieć kapitał zakładowy 5000 zł w gotówce?
Minimalny kapitał zakładowy w spółce z o.o. wynosi 5000 zł, ale nie musi być wniesiony w gotówce. Udziały można pokryć aportem, czyli wkładem niepieniężnym, np. w postaci komputera, samochodu czy innego majątku, który będzie służył firmie. Wartość aportu musi odpowiadać co najmniej wartości obejmowanych za niego udziałów.
Jak długo trwa proces przekształcenia JDG w spółkę z o.o.?
Czas trwania formalnego procesu przekształcenia zależy od wielu czynników, m.in. sprawności działania sądu rejestrowego. Zazwyczaj cały proces – od przygotowania planu przekształcenia, przez ewentualne badanie przez biegłego rewidenta, aż po wpis do KRS – zajmuje od 2 do 4 miesięcy.
Sprawdź oferty
Decyzja o zmianie formy działalności to poważny krok, który często wiąże się z potrzebą finansowania rozwoju firmy lub uporządkowania istniejących zobowiązań. Jeśli rozważasz kredyt na ten cel, porównaj dostępne opcje. Aktualne propozycje kredytów gotówkowych i pożyczek dla przedsiębiorców znajdziesz w porównywarce KasaRazDwa.pl.