Masz już konto IKE Obligacje i stoisz przed decyzją: które papiery skarbowe kupić? Wybór między popularnymi obligacjami 4-letnimi (COI) a 10-letnimi (EDO) to nie tylko kwestia horyzontu inwestycji, ale przede wszystkim mechanizmu, który zdecyduje o tempie wzrostu Twoich oszczędności emerytalnych.
Czytaj takżeIKE Obligacje czy zwykłe obligacje skarbowe? Co się bardziej opłaca?Zobacz poradnik (otwiera się w nowej karcie)Kluczowa różnica: wypłata odsetek a procent składany
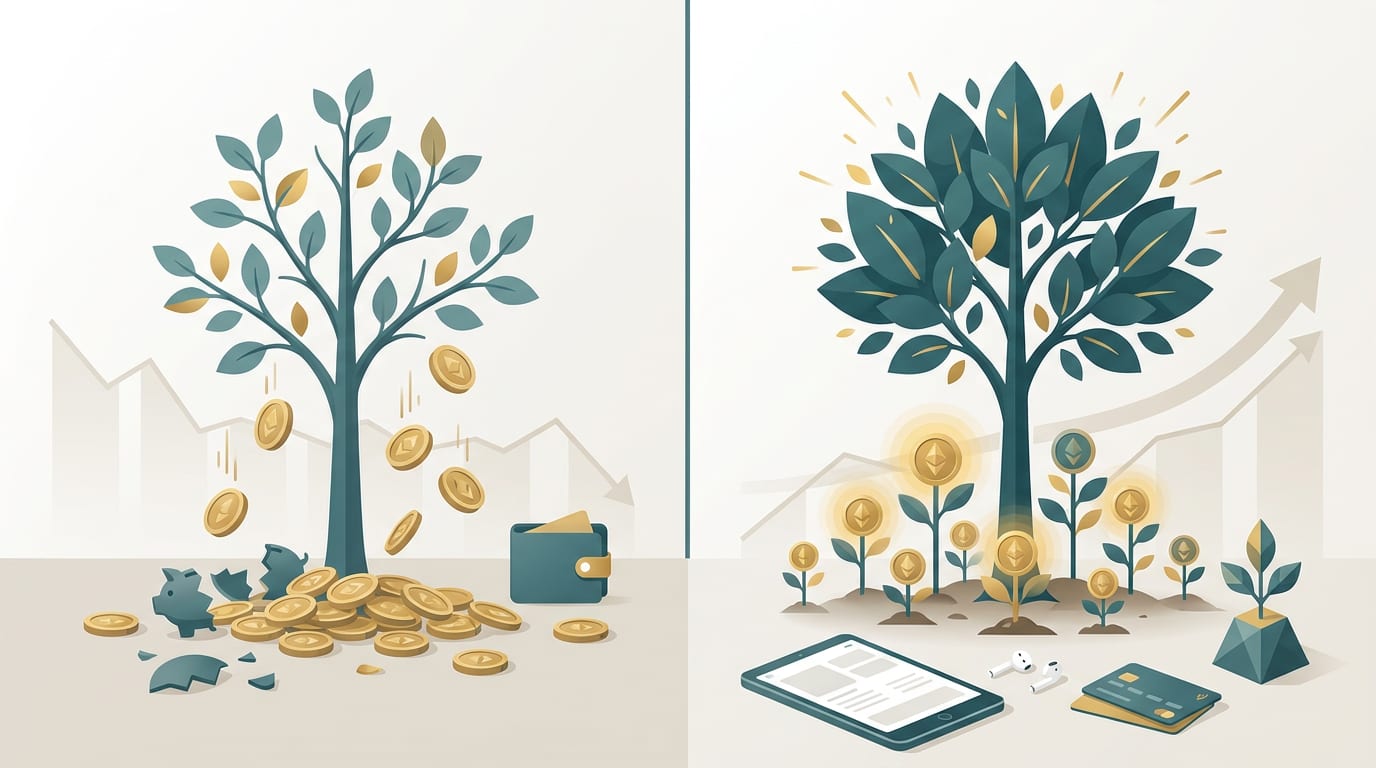
Podstawowy spór między COI czy EDO do IKE sprowadza się do sposobu naliczania zysków. Obligacje 4-letnie (COI) co roku wypłacają odsetki na rachunek pieniężny w Twoim IKE. Z kolei obligacje 10-letnie (EDO) stosują roczną kapitalizację – czyli doliczają odsetki do kapitału, a w kolejnym roku zysk jest już naliczany od powiększonej kwoty.
Na koncie emerytalnym IKE, gdzie zyski są zwolnione z corocznego podatku Belki, ta różnica jest kolosalna. W przypadku EDO cały mechanizm działa jak kula śnieżna. Każda zarobiona złotówka od razu zaczyna pracować na kolejną, maksymalizując siłę procentu składanego. W COI wypłacone odsetki leżą bezczynnie jako gotówka, dopóki ręcznie nie dokupisz za nie kolejnych obligacji.
Czytaj takżeJak obliczyć realny zysk z lokaty? Oprocentowanie i podatek Belki bez tajemnicZobacz poradnik (otwiera się w nowej karcie)W długim terminie to właśnie te niepracujące środki z corocznych odsetek z COI stają się największym hamulcem dla Twoich oszczędności emerytalnych.
Marża COI vs EDO i opłaty – co mówią parametry?
Analizując, jakie obligacje skarbowe do IKE wybrać, warto spojrzeć na ich budowę. Papiery dziesięcioletnie (EDO) historycznie oferują korzystniejsze warunki dla długoterminowego oszczędzania:
- Wyższa marża ponad inflację: Od drugiego roku oszczędzania marża COI vs EDO zazwyczaj wypada na korzyść tych drugich. Oznacza to potencjalnie wyższy realny zysk w kolejnych latach.
- Atrakcyjniejszy pierwszy rok: Obligacje EDO często startują z wyższym oprocentowaniem w pierwszym roku.
- Opłata za wcześniejszy wykup: Wiele osób obawia się dłuższego „zamrożenia” kapitału. Opłata za wcześniejszy wykup COI a EDO jest różna (np. 0,70 zł dla COI i 2,00 zł dla EDO za sztukę), ale w obu przypadkach jest potrącana z narosłych odsetek, a nie z wpłaconego kapitału. Przy zyskach generowanych przez lata, jest to koszt marginalny w porównaniu do korzyści z kapitalizacji.
To wszystko sprawia, że EDO w IKE jest matematycznie bardziej opłacalnym wyborem dla budowania kapitału na przyszłość.
Obligacje 4-letnie czy 10-letnie? Prosta zasada wyboru
Odpowiedź na pytanie, które obligacje wybrać, zależy od Twojego celu i horyzontu czasowego. W większości przypadków odpowiedź jest jednak jednoznaczna.
- Budujesz kapitał na emeryturę (większość oszczędzających): Wybierz obligacje EDO. Ich mechanizm rocznej kapitalizacji odsetek w połączeniu z brakiem podatku Belki w IKE to najprostsza droga do maksymalizacji zysków w długim terminie.
- Jesteś tuż przed emeryturą i chcesz konsumować zyski: Rozważ obligacje COI, jeśli masz np. 58 lat i za dwa lata planujesz zacząć wypłacać środki. Coroczna wypłata odsetek z COI może posłużyć jako dodatkowy, regularny dochód bez naruszania zgromadzonego kapitału.
Dla zdecydowanej większości osób oszczędzających na emeryturę, które mają przed sobą co najmniej kilka lat, wybór inny niż EDO będzie po prostu nieoptymalny z finansowego punktu widzenia.
Czytaj takżeKiedy sprzedać obligacje? Prosty przewodnik po zysku i stracieZobacz poradnik (otwiera się w nowej karcie)Sprawdź oferty
Oszczędzanie na emeryturę to podstawa, ale czasem pojawiają się nieprzewidziane wydatki. Jeśli potrzebujesz dodatkowego finansowania na bieżące cele, na KasaRazDwa.pl możesz wygodnie porównać aktualne propozycje kredytów gotówkowych i pożyczek online.