
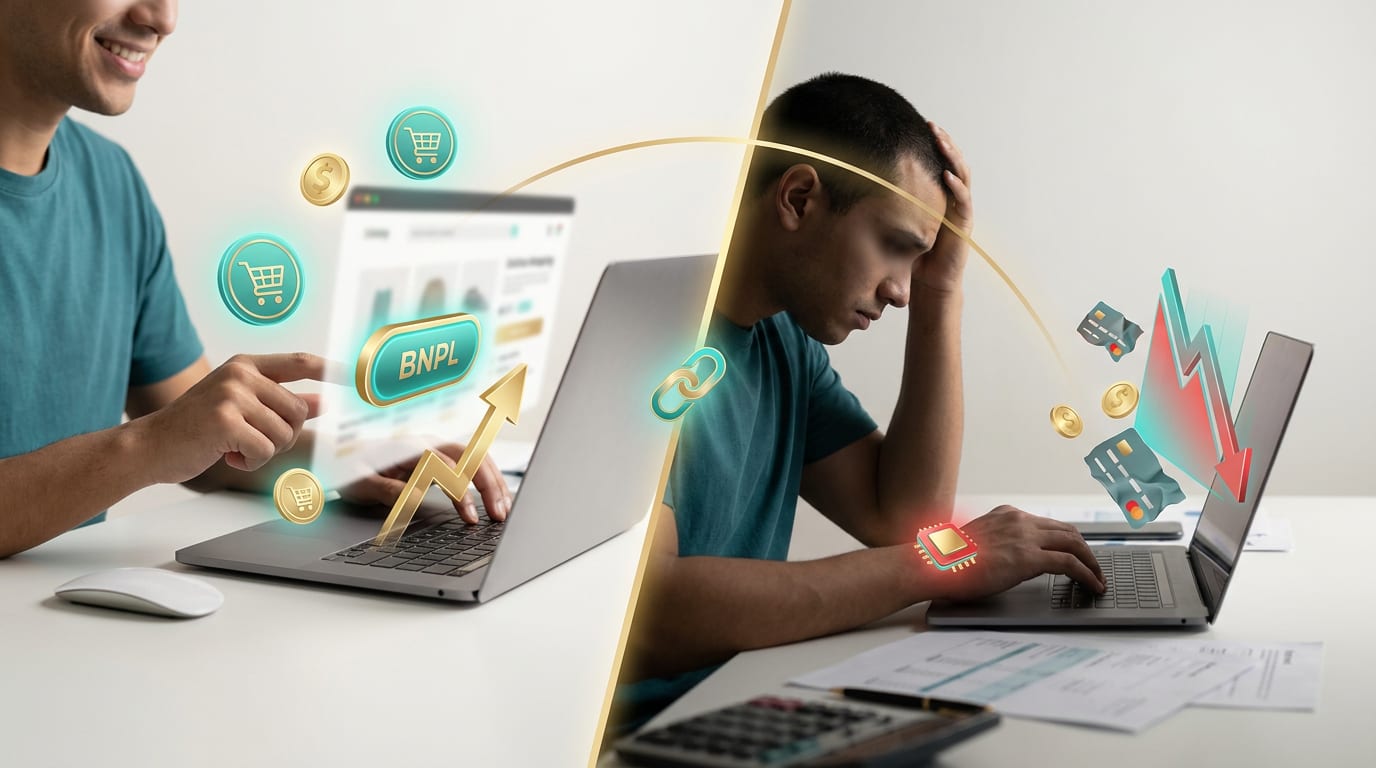
Usługi typu „Kup teraz, zapłać później” (ang. Buy Now, Pay Later, w skrócie BNPL) szturmem zdobyły rynek e-commerce. Pozwalają zrobić zakupy od razu, a zapłacić za nie za 30 dni, często bez dodatkowych kosztów. To rozwiązanie wydaje się idealne, ale czy zastanawiałeś się, jak wpływa na Twoją finansową przyszłość, zwłaszcza na zdolność kredytową?
Jak działają płatności odroczone i czy to pożyczka?
Mechanizm jest prosty. Wybierasz w sklepie internetowym opcję płatności odroczonej, np. PayPo, Klarna czy Allegro Pay. Firma świadcząca usługę BNPL opłaca Twoje zakupy, a Ty zobowiązujesz się do zwrotu tej kwoty w określonym terminie, najczęściej w ciągu 30 dni. Jeśli dotrzymasz terminu, cała operacja jest dla Ciebie darmowa.
Odpowiedzmy jednak na kluczowe pytanie: czy Klarna to pożyczka? Tak. Z prawnego i finansowego punktu widzenia, płatność odroczona to forma krótkoterminowego kredytu konsumenckiego. Firma BNPL jest pożyczkodawcą, a Ty pożyczkobiorcą, nawet jeśli nie płacisz odsetek. To rozróżnienie ma fundamentalne znaczenie dla Twojej historii kredytowej.
Pułapka psychologiczna: iluzja darmowych pieniędzy
Największą siłą, a zarazem pułapką płatności odroczonych jest psychologia. Odsunięcie momentu płatności w czasie zmniejsza tzw. „ból wydawania pieniędzy”. Gdy nie widzisz, jak środki natychmiast znikają z Twojego konta, łatwiej ulegasz impulsowi i decydujesz się na większe lub częstsze zakupy. Badania rynku pokazują, że średnia wartość koszyka przy płatnościach BNPL potrafi być wyższa nawet o 20-30%.
Zanim klikniesz „Kup teraz, zapłać później”, zadaj sobie proste pytanie: „Czy kupiłbym to za gotówkę lub kartą debetową w tej chwili?”. Jeśli odpowiedź brzmi „nie”, to prawdopodobnie ulegasz pokusie, a nie realnej potrzebie.
Konsekwencją może być wpadnięcie w pętlę drobnych zobowiązań. Kilka takich „darmowych” transakcji w miesiącu może szybko zsumować się do kwoty, której spłata w jednym terminie stanie się wyzwaniem. A co jeśli spóźnisz się ze spłatą? Spłata PayPo po terminie to dodatkowe koszty – odsetki za opóźnienie i opłaty windykacyjne, które sprawiają, że darmowy kredyt staje się całkiem drogi.
Allegro Pay a zdolność kredytowa: cichy zabójca Twojego scoringu w BIK
To najważniejszy aspekt, który często umyka użytkownikom BNPL. Zastanawiasz się, czy PayPo widać w BIK? Odpowiedź brzmi: tak, coraz częściej. Firmy oferujące płatności odroczone, jako instytucje pożyczkowe, współpracują z Biurem Informacji Kredytowej i przekazują tam dane o zaciągniętych zobowiązaniach.
Nawet jeśli wszystkie swoje zobowiązania z tytułu BNPL spłacasz terminowo, w raporcie BIK gromadzi się historia wielu drobnych pożyczek. Co widzi analityk bankowy, gdy starasz się o kredyt hipoteczny lub gotówkowy? Osobę, która w ciągu miesiąca zaciągnęła kilkanaście mikropożyczek na codzienne zakupy. Taki obraz może sugerować problemy z płynnością finansową i zarządzaniem budżetem, co negatywnie wpływa na scoring BIK. Dla banku jesteś wtedy bardziej ryzykownym klientem.
Regularne korzystanie z płatności odroczonych, nawet w dobrej wierze, może stać się cichą pułapką, która obniży Twoją wiarygodność finansową dokładnie wtedy, gdy będziesz jej najbardziej potrzebować. Warto więc używać tej opcji z umiarem, traktując ją jako narzędzie awaryjne, a nie stały element strategii zakupowej.
Sprawdź oferty
Zanim zdecydujesz się na jakiekolwiek zobowiązanie, warto poznać wszystkie dostępne opcje. Jeśli potrzebujesz gotówki na większy cel, porównaj aktualne propozycje kredytów i pożyczek na KasaRazDwa.pl i wybierz rozwiązanie dopasowane do Twoich potrzeb.


