Premia regulaminowa a uznaniowa – kluczowe różnice prawne
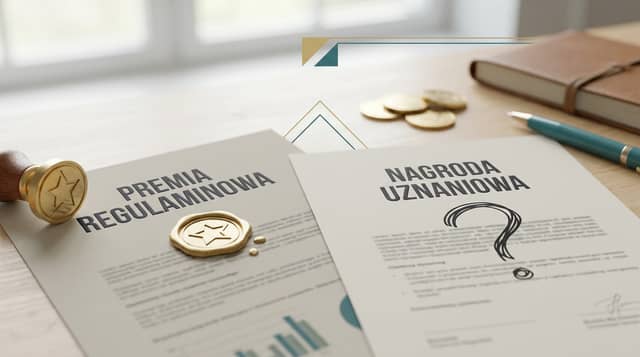
Dodatkowe pieniądze do pensji to zawsze dobra wiadomość, ale nie każda premia jest taka sama. Kluczowe jest rozróżnienie, czy otrzymujesz premię regulaminową, czy nagrodę, potocznie zwaną premią uznaniową. Od tego zależy, czy masz gwarancję jej wypłaty po spełnieniu określonych warunków.
Premia regulaminowa (roszczeniowa) – kiedy masz do niej prawo?
Premia regulaminowa to składnik wynagrodzenia, którego zasady przyznawania są jasno określone. Muszą być one zapisane w umowie o pracę, regulaminie wynagradzania, regulaminie pracy lub układzie zbiorowym. Kryteria te powinny być obiektywne, mierzalne i weryfikowalne.
Przykładowe kryteria premii regulaminowej:
- Osiągnięcie określonego poziomu sprzedaży w kwartale.
- Zrealizowanie konkretnego celu projektowego w terminie.
- Utrzymanie frekwencji na poziomie np. 98% w skali miesiąca.
Jeśli spełnisz te warunki, premia staje się świadczeniem roszczeniowym. Oznacza to, że pracodawca ma obowiązek ją wypłacić. Jeśli tego nie zrobi, masz prawo dochodzić swoich pieniędzy przed sądem pracy.
Nagroda (premia uznaniowa) – kiedy zależy od woli szefa?
Zupełnie inny charakter ma premia uznaniowa, która w Kodeksie pracy występuje pod nazwą nagrody (art. 105 k.p.). Jej przyznanie zależy wyłącznie od swobodnej decyzji pracodawcy. Nie jest ona powiązana z żadnymi konkretnymi, mierzalnymi celami zapisanymi w regulaminach.
Pracodawca może przyznać nagrodę za:
- Wyjątkowe zaangażowanie w zadania.
- Wzorowe wypełnianie obowiązków.
- Inicjatywę i kreatywność w pracy.
Ponieważ kryteria te są bardzo ogólne i subiektywne, pracownik co do zasady nie ma prawa żądać przyznania nagrody. Nagroda a premia uznaniowa w sądzie pracy to sytuacja, w której pracownik ma niewielkie szanse na wygraną, chyba że udowodni nierówne traktowanie.
Błędna nazwa w umowie a prawo do roszczenia w sądzie pracy
Nazewnictwo stosowane przez pracodawcę ma drugorzędne znaczenie. Liczy się faktyczny charakter świadczenia. Jeśli w Twojej umowie widnieje zapis „premia uznaniowa”, ale regulamin wynagradzania precyzuje, że otrzymasz ją za osiągnięcie 110% planu sprzedażowego, to w rzeczywistości jest to premia regulaminowa.
Sąd pracy, analizując spór, będzie badał nie nazwę, ale realne warunki przyznawania świadczenia. Jeśli istnieją konkretne, sprawdzalne kryteria, to masz do czynienia z premią regulaminową, o którą możesz walczyć w sądzie.
| Kryterium | Premia regulaminowa | Nagroda / premia uznaniowa |
|---|---|---|
| Podstawa prawna | Umowa o pracę, regulamin wynagradzania, układ zbiorowy | Art. 105 Kodeksu pracy (swobodna decyzja pracodawcy) |
| Prawo roszczenia | Tak, po spełnieniu obiektywnych warunków | Nie, pracownik nie może domagać się przyznania nagrody |
| Kryteria przyznania | Obiektywne, mierzalne, weryfikowalne (np. targety KPI) | Subiektywne, ogólne, zależne od oceny pracodawcy |
| Podstawa chorobowego | Zwykle wliczana (jeśli jest pomniejszana za czas choroby) | Zazwyczaj nie jest wliczana do podstawy zasiłku |
| Dochodzenie w sądzie | Pracownik może pozwać pracodawcę o wypłatę | Pozew jest możliwy tylko w przypadku dyskryminacji |
| Możliwość odebrania | Bardzo ograniczona, tylko w przypadkach z regulaminu | Pracodawca może jej po prostu nie przyznać |
Czy od premii płaci się ZUS i podatek? Oskładkowanie krok po kroku
Często pojawia się pytanie, czy od premii płaci się ZUS i zdrowotną. Odpowiedź jest jednoznaczna: tak. Każda premia pieniężna, zarówno regulaminowa, jak i uznaniowa, wypłacana pracownikowi na umowie o pracę, stanowi przychód ze stosunku pracy. Oznacza to, że podlega pełnemu oskładkowaniu i opodatkowaniu.
Składki ZUS od premii – co jest potrącane z kwoty brutto?
Od kwoty brutto Twojej premii pracodawca potrąci dokładnie te same składki na ubezpieczenia społeczne, co od wynagrodzenia zasadniczego. Pokrywasz je częściowo Ty, a częściowo pracodawca. Z Twojej części potrącane są:
- Składka emerytalna: 9,76% podstawy wymiaru
- Składka rentowa: 1,5% podstawy wymiaru
- Składka chorobowa: 2,45% podstawy wymiaru
Łącznie z kwoty brutto premii na składki społeczne potrącane jest 13,71%. Następnie od kwoty pomniejszonej o te składki naliczana jest 9% składka na ubezpieczenie zdrowotne.
Zaliczka na podatek dochodowy (PIT) – kiedy 12%, a kiedy 32%?
Po odjęciu składek ZUS, od pozostałej kwoty naliczana jest zaliczka na podatek dochodowy. To, jak opodatkowana jest premia na etacie, zależy od Twoich łącznych dochodów w danym roku.
- I próg podatkowy (12% PIT): Jeśli Twoje roczne dochody (po odliczeniu składek ZUS) nie przekraczają 120 000 zł, zaliczka na podatek od premii wyniesie 12%.
- II próg podatkowy (32% PIT): Jeśli Twoje roczne dochody przekroczyły już 120 000 zł, każda kolejna złotówka – w tym cała kwota premii – będzie opodatkowana stawką 32%.
Kalkulator premii brutto-netto: ile zostanie na rękę?
Zastanawiasz się, ile na rękę z premii 2000 zł brutto faktycznie wpłynie na Twoje konto? Poniższe symulacje pokazują, jak duże znaczenie mają składki i próg podatkowy. To prosty premia brutto netto kalkulator w formie tabeli.
Założenia do symulacji: pracownik ma powyżej 26 lat, nie uczestniczy w PPK, a kwota zmniejszająca podatek i koszty uzyskania przychodu zostały już rozliczone w ramach wynagrodzenia zasadniczego w danym miesiącu.
Symulacja wypłaty netto z premii w I progu podatkowym (12% PIT)
| Kwota premii brutto | Składki ZUS (13,71%) | Składka zdrowotna (9%) | Zaliczka na PIT (12%) | Kwota netto (na rękę) |
|---|---|---|---|---|
| 1 000 zł | 137,10 zł | 77,66 zł | 104,00 zł | ~ 681,24 zł |
| 2 500 zł | 342,75 zł | 194,15 zł | 259,00 zł | ~ 1 704,10 zł |
| 5 000 zł | 685,50 zł | 388,31 zł | 518,00 zł | ~ 3 408,19 zł |
Symulacja wypłaty netto z premii w II progu podatkowym (32% PIT)
Gdy Twoje dochody przekroczą 120 000 zł rocznie, kwota netto z premii znacząco spada z powodu wyższej stawki podatku.
| Kwota premii brutto | Składki ZUS (13,71%) | Składka zdrowotna (9%) | Zaliczka na PIT (32%) | Kwota netto (na rękę) |
|---|---|---|---|---|
| 1 000 zł | 137,10 zł | 77,66 zł | 277,00 zł | ~ 508,24 zł |
| 2 500 zł | 342,75 zł | 194,15 zł | 690,00 zł | ~ 1 273,10 zł |
| 5 000 zł | 685,50 zł | 388,31 zł | 1 381,00 zł | ~ 2 545,19 zł |
Jak widać, różnica w kwocie netto między I a II progiem podatkowym jest bardzo duża. W przypadku premii 5 000 zł brutto to prawie 863 zł różnicy.
Wpływ premii na inne świadczenia pracownicze
Rodzaj otrzymywanej premii ma również znaczenie przy obliczaniu wysokości wynagrodzenia za urlop czy podstawy zasiłku chorobowego.
Premia a podstawa wymiaru wynagrodzenia urlopowego
Do podstawy wynagrodzenia za urlop wlicza się zmienne składniki wynagrodzenia, które przysługują za okresy nie dłuższe niż miesiąc. Premie miesięczne (regulaminowe) są więc uwzględniane w tej podstawie.
W przypadku premii kwartalnych lub rocznych, wlicza się je do podstawy urlopowej, ale na nieco innych zasadach – poprzez ponowne przeliczenie i wyrównanie. Nagrody uznaniowe, z racji swojego jednorazowego i nieprzewidywalnego charakteru, zazwyczaj nie są wliczane.
Premia a podstawa zasiłku chorobowego
Zasada jest prosta: do podstawy wymiaru zasiłku chorobowego wlicza się te składniki wynagrodzenia, od których odprowadzana jest składka chorobowa i które nie są wypłacane pracownikowi za okres pobierania zasiłku.
Premia regulaminowa (np. miesięczna, kwartalna) jest wliczana do podstawy zasiłku, jeśli regulamin wynagradzania przewiduje jej proporcjonalne zmniejszenie za czas nieobecności z powodu choroby. Jeśli premia jest wypłacana w pełnej wysokości niezależnie od choroby, nie wchodzi do podstawy zasiłkowej.
Nagroda (premia uznaniowa) z reguły nie jest wliczana do podstawy zasiłku, ponieważ nie ma charakteru roszczeniowego i nie jest powiązana z okresem, za który przysługuje.
Kiedy pracodawca może cofnąć lub nie wypłacić premii?
Kwestia ewentualnego cofnięcia premii przez pracodawcę lub odmowy jej wypłaty zależy od jej rodzaju. Prawa pracownika są znacznie silniejsze w przypadku premii regulaminowej.
Cofnięcie premii regulaminowej – tylko w określonych przypadkach
Pracodawca może nie wypłacić premii regulaminowej tylko wtedy, gdy pracownik nie spełnił warunków określonych w regulaminie. Nie może odmówić wypłaty z powodu, który nie został w nim przewidziany (np. „zła sytuacja finansowa firmy”, jeśli nie jest to formalna przesłanka).
Co więcej, jeśli premia została już formalnie przyznana (np. informacja pojawiła się na piśmie lub w systemie kadrowym), jej cofnięcie jest praktycznie niemożliwe. Pracownik nabył już do niej prawo.
Niewypłacenie nagrody uznaniowej – kiedy to dyskryminacja?
Pracodawca nie ma obowiązku przyznawania nagrody uznaniowej. Może ją przyznać wybranym pracownikom, a innym nie. Jednak ta swoboda nie jest absolutna.
Decyzja o przyznaniu nagrody nie może naruszać zasady równego traktowania w zatrudnieniu. Jeśli pracodawca systematycznie pomija Cię przy przyznawaniu nagród, a nagradza innych pracowników o podobnych kwalifikacjach i wynikach, możesz dochodzić swoich praw w sądzie, powołując się na dyskryminację.
Najczęściej zadawane pytania
Czy premia wlicza się do podstawy wymiaru emerytury?
Tak, każda premia i nagroda na umowie o pracę, od której odprowadzane są składki na ubezpieczenia społeczne, wlicza się do podstawy wymiaru emerytury. Zwiększa ona kapitał zgromadzony na Twoim koncie w ZUS.
Czy pracodawca musi mnie poinformować o zasadach przyznawania premii regulaminowej?
Tak, zasady przyznawania premii regulaminowej muszą być jawne i dostępne dla wszystkich pracowników. Zazwyczaj znajdują się w regulaminie pracy lub regulaminie wynagradzania, z którymi pracodawca ma obowiązek Cię zapoznać.
Otrzymałem premię w bonach – czy też jest opodatkowana?
Tak, świadczenia w naturze, takie jak bony towarowe, karty podarunkowe czy pakiety medyczne, również stanowią przychód pracownika. Ich wartość jest doliczana do Twojego wynagrodzenia i podlega pełnemu oskładkowaniu oraz opodatkowaniu, z nielicznymi wyjątkami.
Czy premia uznaniowa może być przyznana tylko jednemu pracownikowi?
Tak, pracodawca ma prawo przyznać nagrodę uznaniową tylko jednej, wybranej osobie, jeśli uzna jej wkład w pracę za wyjątkowy. Warunkiem jest, aby kryteria tej decyzji nie nosiły znamion dyskryminacji ze względu na płeć, wiek, niepełnosprawność, orientację czy przynależność związkową.
Sprawdź oferty
Zrozumienie składników wynagrodzenia to podstawa zarządzania domowym budżetem. Jeśli dodatkowe środki z premii nie wystarczają na pokrycie większych wydatków, warto świadomie podejść do poszukiwania zewnętrznego finansowania. Porównanie dostępnych opcji to pierwszy krok do podjęcia rozsądnej decyzji. Najlepsze oferty kredytów gotówkowych i pożyczek znajdziesz na KasaRazDwa.pl.