Kwota brutto na umowie o pracę to punkt wyjścia do skomplikowanych obliczeń. Zanim pieniądze trafią na Twoje konto, państwo pobiera z nich składki i zaliczkę na podatek. Jednocześnie Twój pracodawca ponosi dodatkowe koszty, o których często się nie mówi. Przeanalizujmy krok po kroku, co dzieje się z pensją 10 000 zł brutto.
10 000 zł brutto – ile to netto na rękę w 2024 roku?
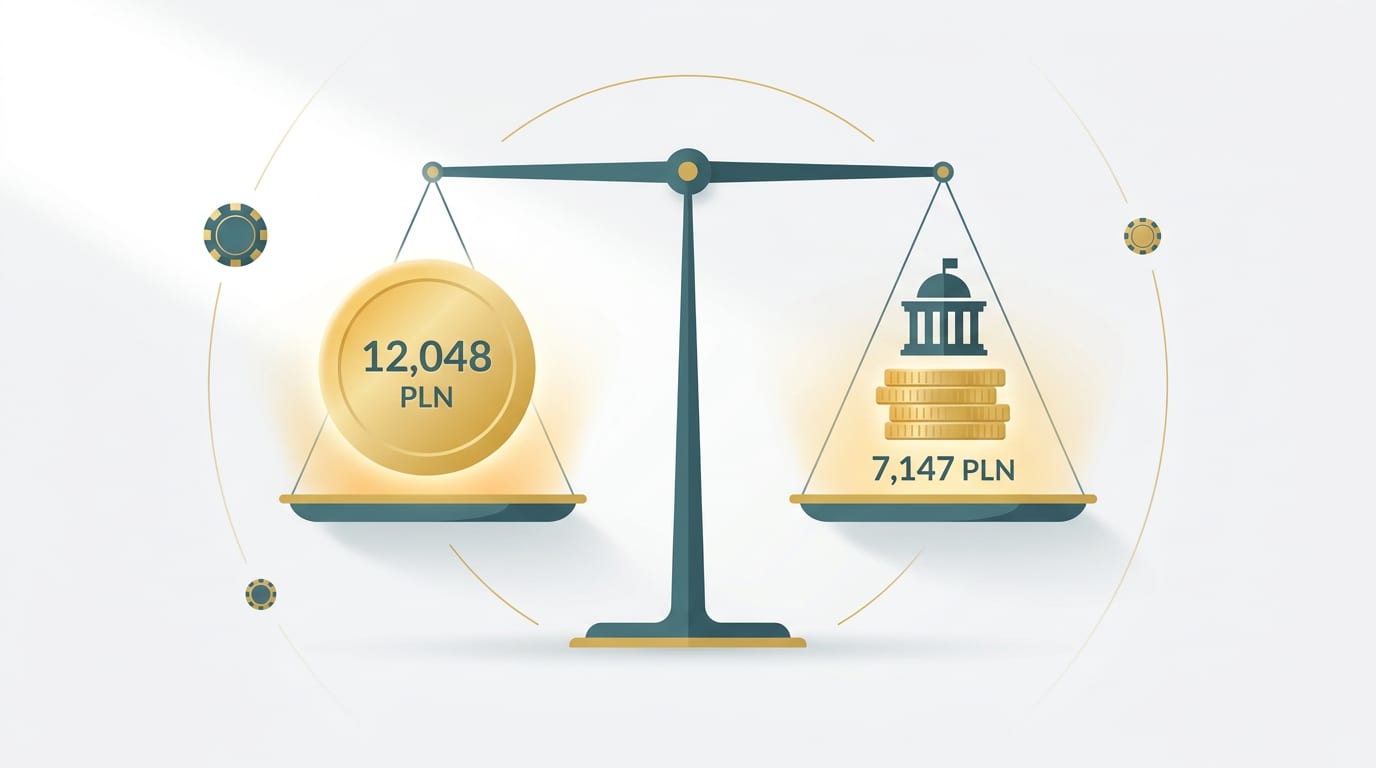
Wynagrodzenie netto, czyli kwota „na rękę”, to pieniądze, które otrzymujesz po odliczeniu wszystkich obowiązkowych obciążeń. Przy pensji 10 000 zł brutto na umowie o pracę, Twoja wypłata netto wyniesie około 7 147,39 zł. Różnica blisko 2 850 zł wynika z trzech głównych potrąceń.
Czytaj takżeIle zostaje na rękę na B2B? Kalkulator i wyliczenia dla faktur 10-40 tys. złZobacz poradnik (otwiera się w nowej karcie)Ważne: Poniższe wyliczenia zakładają standardowe warunki: umowę o pracę w miejscu zamieszkania, złożenie deklaracji PIT-2 (uprawniającej do stosowania kwoty zmniejszającej podatek), podstawowe koszty uzyskania przychodu (250 zł) i brak uczestnictwa w PPK czy innych ulg podatkowych.
Składki na ubezpieczenia społeczne ZUS (emerytalna, rentowa, chorobowa)
Pierwszym elementem potrącanym z Twojej pensji brutto są składki na ubezpieczenia społeczne, które finansujesz wspólnie z pracodawcą. Część pracownika wynosi łącznie 13,71% kwoty brutto.
- Ubezpieczenie emerytalne: 9,76% z 10 000 zł = 976,00 zł
- Ubezpieczenie rentowe: 1,50% z 10 000 zł = 150,00 zł
- Ubezpieczenie chorobowe: 2,45% z 10 000 zł = 245,00 zł
Łącznie z Twojej pensji brutto na składki ZUS potrącane jest 1 371,00 zł.
Składka na ubezpieczenie zdrowotne
Kolejnym obowiązkowym obciążeniem jest składka zdrowotna. Wynosi ona 9% podstawy wymiaru. Tą podstawą jest wynagrodzenie brutto pomniejszone o sfinansowane przez Ciebie składki na ubezpieczenia społeczne.
- Podstawa wymiaru składki zdrowotnej: 10 000 zł - 1 371 zł = 8 629,00 zł
- Składka zdrowotna: 9% z 8 629 zł = 776,61 zł
Od 2022 roku składka zdrowotna nie podlega odliczeniu od podatku, co oznacza, że w całości obniża Twoje wynagrodzenie netto.
Zaliczka na podatek dochodowy (PIT)
Ostatnim potrąceniem jest zaliczka na podatek dochodowy od osób fizycznych (PIT). Oblicza się ją od podstawy opodatkowania, a następnie pomniejsza o miesięczną kwotę zmniejszającą podatek.
- Obliczenie podstawy opodatkowania: Od przychodu (10 000 zł) odejmujemy koszty jego uzyskania (standardowo 250 zł) oraz sfinansowane przez Ciebie składki społeczne (1 371 zł). Podstawę zaokrągla się do pełnych złotych.
- 10 000 zł - 250 zł - 1 371 zł = 8 379,00 zł
- Obliczenie podatku: Podstawę mnożymy przez stawkę podatkową z pierwszego progu (12%).
- 8 379 zł * 12% = 1 005,48 zł
- Pomniejszenie o kwotę zmniejszającą podatek: Jeśli złożyłeś pracodawcy oświadczenie PIT-2, zaliczkę pomniejsza się o 300 zł (1/12 rocznej kwoty wolnej).
- 1 005,48 zł - 300 zł = 705,48 zł
- Finalna zaliczka na PIT: Kwotę zaokrągla się do pełnych złotych. W naszym przypadku wynosi ona 705 zł.
Podsumowując, kwota netto to: 10 000 zł brutto - 1 371 zł (ZUS) - 776,61 zł (zdrowotna) - 705 zł (PIT) = 7 147,39 zł.
Całkowity koszt pracodawcy – czym jest „superbrutto”?
Kwota 10 000 zł brutto to nie jest całkowity koszt, jaki ponosi firma w związku z Twoim zatrudnieniem. Pracodawca musi dodatkowo opłacić własną część składek. Suma Twojej pensji brutto i tych dodatkowych obciążeń nazywana jest całkowitym kosztem zatrudnienia lub potocznie „superbrutto”.
Przy pensji 10 000 zł brutto, całkowity koszt dla pracodawcy wynosi 12 048,00 zł.
Czytaj takżeKalkulator B2B vs UoP 2024: od jakiej kwoty opłaca się samozatrudnienie?Zobacz poradnik (otwiera się w nowej karcie)Składki ZUS finansowane przez pracodawcę
Pracodawca opłaca dodatkowe składki na ubezpieczenia społeczne, które nie są widoczne na Twoim pasku płacowym jako potrącenie z pensji brutto.
- Ubezpieczenie emerytalne: 9,76% z 10 000 zł = 976,00 zł
- Ubezpieczenie rentowe: 6,50% z 10 000 zł = 650,00 zł
- Ubezpieczenie wypadkowe: standardowo 1,67% z 10 000 zł = 167,00 zł (stawka może być inna w zależności od branży i liczby ubezpieczonych)
Wpłaty na Fundusz Pracy (FP) i Fundusz Gwarantowanych Świadczeń Pracowniczych (FGŚP)
Oprócz składek ZUS, firma musi odprowadzić wpłaty na dwa dodatkowe fundusze.
- Fundusz Pracy: 2,45% z 10 000 zł = 245,00 zł
- Fundusz Gwarantowanych Świadczeń Pracowniczych (FGŚP): 0,10% z 10 000 zł = 10,00 zł
Podsumowanie: 10 000 zł brutto to ponad 12 000 zł kosztu dla firmy
Łączny koszt po stronie pracodawcy to suma Twojej pensji brutto (10 000 zł) i wszystkich dodatkowych składek (2 048 zł). Daje to kwotę 12 048 zł. Poniższa tabela szczegółowo rozpisuje wszystkie elementy.
| Element wynagrodzenia | Obciążenie pracownika / Wypłata netto | Koszt pracodawcy |
|---|---|---|
| Wynagrodzenie brutto | 10 000,00 zł | 10 000,00 zł |
| Składka emerytalna | - 976,00 zł | 976,00 zł |
| Składka rentowa | - 150,00 zł | 650,00 zł |
| Składka chorobowa | - 245,00 zł | 0,00 zł |
| Składka wypadkowa | 0,00 zł | 167,00 zł |
| Fundusz Pracy i FGŚP | 0,00 zł | 255,00 zł |
| Suma składek ZUS i funduszy | - 1 371,00 zł | 2 048,00 zł |
| Składka zdrowotna | - 776,61 zł | 0,00 zł |
| Zaliczka na PIT | - 705,00 zł | 0,00 zł |
| Wynagrodzenie netto (na rękę) | 7 147,39 zł | - |
| Całkowity koszt zatrudnienia | - | 12 048,00 zł |
Klin podatkowo-składkowy, czyli gdzie „znikają” pieniądze?
Różnica między tym, co pracodawca wydaje (12 048 zł), a tym, co pracownik otrzymuje na konto (7 147,39 zł), jest ogromna i wynosi 4 900,61 zł. Ta kwota to tak zwany klin podatkowo-składkowy – suma wszystkich danin publicznych (podatków i składek) obciążających pracę.
Wyobraźmy sobie całkowity koszt pracodawcy jako tort. W przypadku pensji 10 000 zł brutto podział wygląda następująco:
- Wypłata netto pracownika: ok. 59% tortu (7 147,39 zł)
- Składki ZUS (pracownik + pracodawca): ok. 26% tortu (3 164,00 zł)
- Składka zdrowotna i PIT: ok. 15% tortu (1 481,61 zł)
Ponad 40% pieniędzy, które pracodawca przeznacza na Twoje stanowisko, nie trafia do Twojej kieszeni, lecz jest transferowane do budżetu państwa i różnych funduszy (ZUS, NFZ). To właśnie skala klina podatkowo-składkowego tłumaczy, dlaczego perspektywa pracownika i pracodawcy na wynagrodzenie jest tak różna.
Jak Pracownicze Plany Kapitałowe (PPK) zmieniają kalkulację?
Uczestnictwo w Pracowniczych Planach Kapitałowych (PPK) to dobrowolny system oszczędzania na emeryturę, który wpływa zarówno na Twoją pensję netto, jak i na koszty pracodawcy.
Wpływ PPK na pensję netto pracownika
Podstawowa wpłata do PPK po stronie pracownika to 2% wynagrodzenia brutto. Jest ona potrącana z Twojej pensji, ale już po obliczeniu wszystkich podatków i składek, czyli z kwoty netto.
- Wpłata na PPK: 2% z 10 000 zł = 200 zł
Dodatkowo, pracodawca jest zobowiązany do dopłaty w wysokości co najmniej 1,5% Twojej pensji brutto. Ta dopłata (w naszym przykładzie 150 zł) jest dla Ciebie dodatkowym przychodem, od którego należy zapłacić podatek dochodowy. Zwiększa to zaliczkę na PIT o 18 zł (150 zł * 12%).
Finalnie, pensja netto pracownika uczestniczącego w PPK wyniesie około 6 929,39 zł.
Wpływ PPK na całkowity koszt pracodawcy
Koszt pracodawcy również rośnie, ponieważ musi on sfinansować swoją część wpłaty do PPK. Podstawowa wpłata to 1,5% wynagrodzenia brutto.
- Wpłata pracodawcy na PPK: 1,5% z 10 000 zł = 150 zł
- Całkowity koszt zatrudnienia z PPK: 12 048 zł + 150 zł = 12 198,00 zł
Choć Twoja pensja netto jest niższa, to co miesiąc na Twoje prywatne konto PPK trafia łącznie 350 zł (200 zł od Ciebie i 150 zł od pracodawcy).
Co się zmienia po przekroczeniu progów w ciągu roku?
Dla osób zarabiających więcej, standardowe wyliczenia mogą ulec zmianie w trakcie roku po przekroczeniu określonych limitów. Dotyczy to przede wszystkim progu podatkowego i limitu składek ZUS.
Przekroczenie II progu podatkowego (32%)
W Polsce obowiązują dwie stawki podatkowe. Po przekroczeniu dochodu 120 000 zł w danym roku, każda kolejna złotówka dochodu (ponad tę kwotę) jest opodatkowana stawką 32%, a nie 12%. Pracodawca ma obowiązek zacząć pobierać wyższą zaliczkę na PIT od miesiąca, w którym nastąpiło przekroczenie.
Przy pensji 10 000 zł brutto, próg ten zostanie przekroczony w grudniu. Wówczas zaliczka na PIT wzrośnie, a pensja netto za ten miesiąc będzie niższa.
Limit 30-krotności składek ZUS
Roczna podstawa wymiaru składek na ubezpieczenia emerytalne i rentowe jest ograniczona. Limit ten wynosi 30-krotność prognozowanego przeciętnego wynagrodzenia w gospodarce na dany rok. W 2024 roku jest to 234 720 zł.
Po przekroczeniu tej kwoty rocznego przychodu brutto, zarówno pracownik, jak i pracodawca przestają płacić składki na ubezpieczenie emerytalne i rentowe do końca roku. Skutkuje to:
- Wzrostem pensji netto pracownika: z jego pensji nie są już potrącane składki emerytalna i rentowa (łącznie 11,26%).
- Spadkiem kosztów pracodawcy: firma nie musi już opłacać swojej części tych składek (łącznie 16,26%).
Przy pensji 10 000 zł brutto ten próg nie zostanie osiągnięty w ciągu roku.
Najczęściej zadawane pytania
Czy mogę zrezygnować z PPK i jak to wpłynie na moją pensję?
Tak, możesz zrezygnować z uczestnictwa w PPK w dowolnym momencie, składając pracodawcy pisemną deklarację rezygnacji. W takim wypadku Twoja pensja netto wzrośnie o kwotę, która byłaby potrącana na wpłatę do PPK (standardowo 2% wynagrodzenia brutto).
Czy wysokość składki wypadkowej jest zawsze taka sama dla każdej firmy?
Nie, wysokość składki na ubezpieczenie wypadkowe jest zróżnicowana. Standardowa stopa procentowa dla firm zgłaszających do ubezpieczenia nie więcej niż 9 osób wynosi 1,67%. Dla większych firm jest ona ustalana indywidualnie w zależności od branży i poziomu ryzyka.
Co to jest kwota zmniejszająca podatek i jak wpływa na wypłatę?
Kwota zmniejszająca podatek to mechanizm wynikający z istnienia kwoty wolnej od podatku (30 000 zł rocznie). Pracownik może upoważnić pracodawcę (składając PIT-2) do jej stosowania w ujęciu miesięcznym. Dzięki temu zaliczka na PIT jest co miesiąc obniżana o 300 zł, co bezpośrednio zwiększa Twoją pensję netto.
Czy ulgi podatkowe, np. zerowy PIT dla młodych, zmieniają te wyliczenia?
Tak, znacząco. Osoby korzystające z ulg, takich jak zerowy PIT dla młodych (do 26. roku życia), dla rodzin 4+, dla pracujących seniorów czy na powrót, nie płacą podatku dochodowego do limitu przychodów 85 528 zł rocznie. W ich przypadku z pensji brutto potrącane są jedynie składki ZUS i zdrowotna, co znacznie podnosi wynagrodzenie netto.
Czytaj takżeIKZE a zerowy PIT: kiedy dodatkowe oszczędzanie to finansowa pułapka?Zobacz poradnik (otwiera się w nowej karcie)Sprawdź oferty
Zrozumienie mechanizmów wynagrodzenia to klucz do świadomego zarządzania budżetem domowym. Jeśli planujesz większe wydatki i potrzebujesz dodatkowego finansowania, wiedza o swoich realnych dochodach pomoże Ci wybrać najlepszą opcję. Aktualne oferty kredytów i pożyczek możesz łatwo porównać na KasaRazDwa.pl.