Pojęcie „wolności finansowej” może onieśmielać i wydawać się celem zarezerwowanym dla nielicznych. W praktyce jednak dla większości z nas najważniejsza jest stabilność finansowa – czyli sytuacja, w której panujemy nad pieniędzmi, a nie one nad nami. Zrozumienie, w którym miejscu tej drogi się znajdujesz, to pierwszy krok do przejęcia kontroli i podejmowania lepszych decyzji.
Etap 1: Walka o wypłacalność
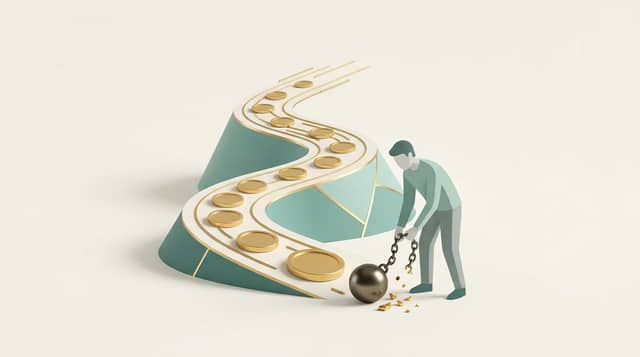
To etap, na którym wydatki często przewyższają dochody, a domowy budżet ledwo się dopina. Charakterystyczne dla tej fazy jest życie od wypłaty do wypłaty i posiłkowanie się zewnętrznym finansowaniem na bieżące potrzeby – szybką pożyczką na nieplanowany wydatek czy zakupami na raty, bo zabrakło gotówki. Twoim głównym celem jest tutaj osiągnięcie wypłacalności, czyli stanu, w którym Twoje regularne dochody w pełni pokrywają wszystkie niezbędne koszty życia bez konieczności zaciągania kolejnych zobowiązań konsumpcyjnych.
Na tym etapie kluczowe jest:
- Dokładne przeanalizowanie swoich wpływów i wydatków.
- Poszukanie oszczędności i cięć w budżecie.
- Sprawdzenie możliwości uporządkowania długów, np. poprzez konsolidację.
Etap 2: Budowanie fundamentów stabilności
Gdy już nie musisz co miesiąc ratować się pożyczką, wchodzisz na kolejny poziom. Twoje dochody są stabilne i wystarczają na pokrycie rachunków i rat. Teraz uwaga przenosi się z przetrwania na świadome budowanie bezpieczeństwa finansowego.
Twoim celem na tym etapie jest przejęcie pełnej kontroli nad przepływem pieniędzy. Zamiast jedynie reagować na kryzysy, zaczynasz je przewidywać i się na nie przygotowywać.
Skupiasz się na dwóch kluczowych działaniach:
- Systematycznej spłacie istniejących długów, w miarę możliwości nadpłacając je, by szybciej uwolnić się od zobowiązań.
- Tworzeniu poduszki finansowej, czyli funduszu awaryjnego, który pokryje Twoje wydatki przez 3-6 miesięcy w razie utraty pracy czy nagłej choroby.
Etap 3: Bezpieczeństwo i niezależność
Masz już solidną poduszkę finansową, a większość (lub wszystkie) kredyty konsumenckie są spłacone. Został Ci być może tylko kredyt hipoteczny, który regularnie obsługujesz. To jest moment, w którym osiągasz prawdziwe bezpieczeństwo finansowe. Nagłe zdarzenia losowe nie są już katastrofą, a jedynie niedogodnością, z którą Twoje oszczędności pomogą sobie poradzić.
Z tej pozycji możesz zacząć myśleć bardziej perspektywicznie. Twoje nadwyżki finansowe mogą pracować na realizację długoterminowych celów – spokojną emeryturę, edukację dzieci czy inwestycje. Masz komfort psychiczny i swobodę podejmowania odważniejszych decyzji życiowych i zawodowych, bo wiesz, że stoisz na solidnym gruncie finansowym.
Sprawdź oferty
Niezależnie od tego, na którym etapie jesteś, świadome zarządzanie finansami to podstawa. Jeśli szukasz sposobu na uporządkowanie swoich zobowiązań lub potrzebujesz dodatkowych środków na realizację celu, porównaj dostępne opcje na KasaRazDwa.pl.