Trzy formy opodatkowania JDG – poznaj swoje opcje
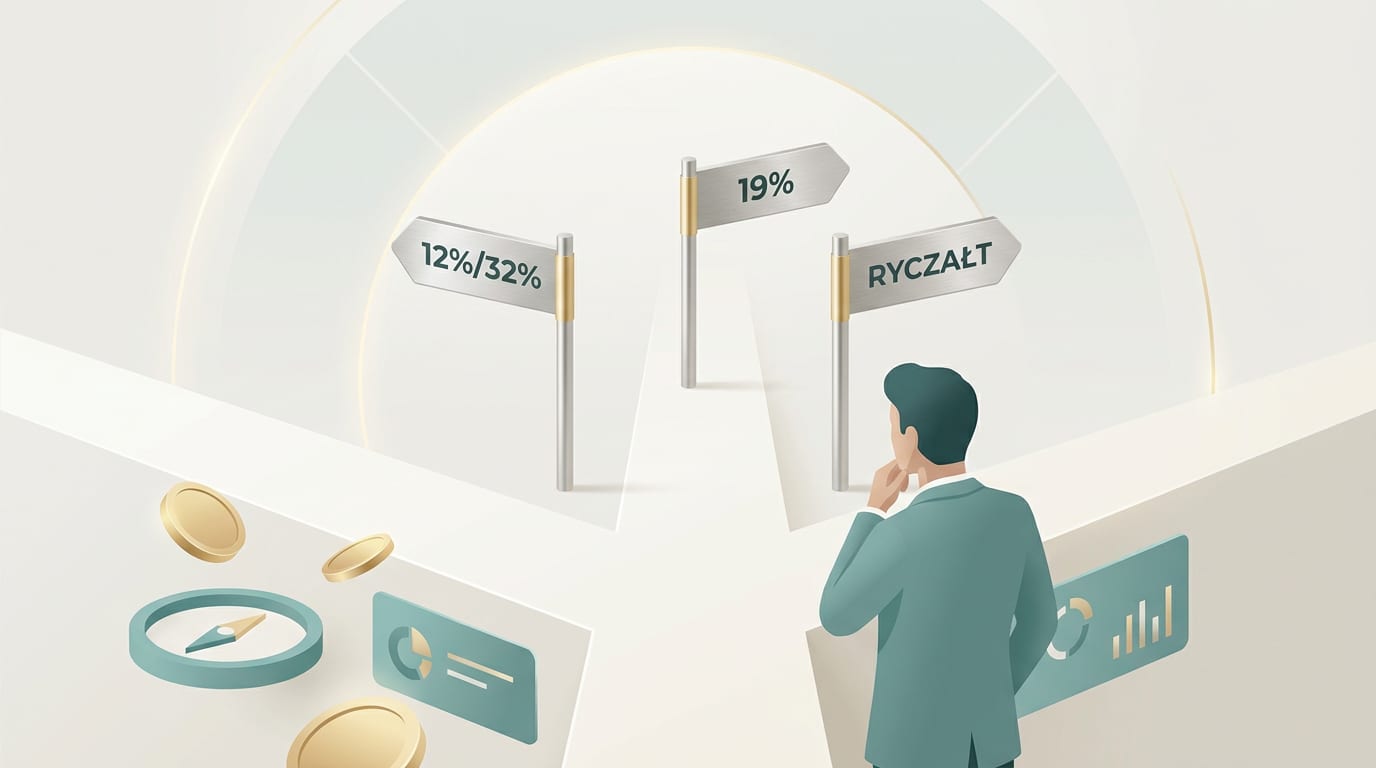
Zakładając jednoosobową działalność gospodarczą (JDG), stajesz przed wyborem sposobu rozliczania podatku dochodowego. W Polsce masz do dyspozycji trzy podstawowe ścieżki: skalę podatkową (nazywaną też zasadami ogólnymi), podatek liniowy oraz ryczałt od przychodów ewidencjonowanych. Każda z nich ma inne zasady, wady i zalety.
Nie istnieje jedna, uniwersalna i „najlepsza” forma opodatkowania dla każdego. Optymalny wybór zależy od specyfiki Twojej firmy: prognozowanych przychodów, wysokości kosztów, branży, a nawet sytuacji rodzinnej. Decyzja podjęta na początku roku podatkowego będzie obowiązywać przez kolejne 12 miesięcy, dlatego warto ją dobrze przemyśleć.
Skala podatkowa (zasady ogólne) – kiedy się opłaca?
Skala podatkowa to domyślna forma opodatkowania dla każdej nowej firmy, jeśli nie zdecydujesz inaczej. Opiera się na dwóch progach podatkowych. Dochód (czyli przychód pomniejszony o koszty) do kwoty 120 000 zł rocznie jest opodatkowany stawką 12%, a nadwyżka ponad tę kwotę – stawką 32%.
Kluczowym elementem skali jest kwota wolna od podatku, która wynosi 30 000 zł. Oznacza to, że jeśli Twój roczny dochód nie przekroczy tej sumy, nie zapłacisz podatku dochodowego wcale. To jedyna forma opodatkowania oferująca takie rozwiązanie.
Skala podatkowa jest często najkorzystniejsza dla przedsiębiorców, których dochody nie przekraczają pierwszego progu podatkowego (120 000 zł) lub którzy mogą skorzystać z licznych ulg i odliczeń.
Zalety skali podatkowej
- Kwota wolna od podatku: 30 000 zł dochodu bez podatku.
- Niższa stawka 12%: Dla dochodów do 120 000 zł rocznie.
- Wspólne rozliczenie z małżonkiem: Bardzo korzystne, gdy jedna osoba zarabia znacznie mniej lub wcale.
- Pełen katalog ulg podatkowych: Możliwość skorzystania m.in. z ulgi na dzieci, ulgi termomodernizacyjnej, na IKZE czy darowizny.
- Możliwość odliczania kosztów: Podatek płacisz od dochodu, a nie od przychodu.
Wady i ograniczenia skali podatkowej
- Wysoki drugi próg podatkowy: Stawka 32% od nadwyżki ponad 120 000 zł dochodu znacząco podnosi obciążenia.
- Wysoka składka zdrowotna: Wynosi 9% dochodu i nie można jej w żaden sposób odliczyć od podatku ani zaliczyć do kosztów.
- Bardziej skomplikowana księgowość: Wymaga prowadzenia Podatkowej Księgi Przychodów i Rozchodów (KPiR).
- Danina solidarnościowa: Po przekroczeniu 1 mln zł dochodu rocznie, obowiązuje dodatkowy podatek w wysokości 4%.
Skala podatkowa to dobry wybór na start oraz dla osób, których dochód mieści się w pierwszym progu. Jest też niemal bezkonkurencyjna dla przedsiębiorców posiadających dzieci lub rozliczających się ze słabiej zarabiającym małżonkiem.
Podatek liniowy 19% – stała stawka dla wyższych dochodów
Podatek liniowy charakteryzuje się jedną, stałą stawką podatku wynoszącą 19%, niezależnie od wysokości osiągniętego dochodu. To jego główna zaleta – przewidywalność. Nawet jeśli Twoje dochody wzrosną do kilkuset tysięcy złotych, stawka podatku pozostanie taka sama.
Podobnie jak na skali podatkowej, tutaj również masz prawo do rozpoznawania kosztów uzyskania przychodu. Podstawą opodatkowania jest dochód. Niestety, wybierając podatek liniowy, tracisz dostęp do większości przywilejów zarezerwowanych dla skali.
Ta forma opodatkowania staje się opłacalna, gdy Twoje roczne dochody wyraźnie przekraczają próg 120 000 zł i nie możesz skorzystać z ulg rodzinnych.
Czytaj takżeSkala podatkowa czy podatek liniowy 2027? Kalkulator i próg opłacalności dla B2BZobacz poradnik (otwiera się w nowej karcie)Zalety podatku liniowego
- Stała stawka 19%: Przewidywalność obciążeń podatkowych nawet przy bardzo wysokich dochodach.
- Możliwość odliczania kosztów: Rozliczasz się na podstawie dochodu (przychód minus koszty).
- Korzystniejsza składka zdrowotna: Wynosi 4,9% dochodu, a część zapłaconych składek można odliczyć (do określonego rocznego limitu).
Wady i ograniczenia podatku liniowego
- Brak kwoty wolnej od podatku: Podatek płacisz od pierwszej zarobionej złotówki.
- Brak wspólnego rozliczenia z małżonkiem: Nie możesz skorzystać z tej preferencji.
- Brak większości ulg podatkowych: Tracisz prawo m.in. do ulgi na dzieci.
- Wyższa stawka przy niskich dochodach: 19% to więcej niż 12% na skali podatkowej.
- Danina solidarnościowa: Obowiązuje na takich samych zasadach jak na skali (4% od nadwyżki dochodu ponad 1 mln zł).
Ryczałt od przychodów ewidencjonowanych – prostota kosztem kosztów
Ryczałt to uproszczona forma opodatkowania, w której podatek płaci się od przychodu, a nie od dochodu. Oznacza to, że nie możesz odliczać kosztów uzyskania przychodu. To fundamentalna różnica w porównaniu do skali i podatku liniowego.
Stawki ryczałtu są zróżnicowane i zależą od rodzaju świadczonych usług lub sprzedawanych towarów, określonych przez kod PKWiU. Wahają się od 2% (np. dla handlu) do 17% (dla wolnych zawodów). Najpopularniejsze w branży IT czy usługach B2B są stawki 8,5%, 12% czy 14%.
Kluczową zaletą ryczałtu, oprócz prostoty, jest bardzo korzystny sposób naliczania składki zdrowotnej.
Czytaj takżePodatek liniowy 19% czy ryczałt? Co wybrać przy wysokich dochodach i niskich kosztach?Zobacz poradnik (otwiera się w nowej karcie)Zalety ryczałtu ewidencjonowanego
- Uproszczona księgowość: Wystarczy prowadzić ewidencję przychodów, co jest tańsze i łatwiejsze.
- Niska i stała składka zdrowotna: Jest płacona w formie stałej, miesięcznej kwoty, uzależnionej od jednego z trzech progów przychodowych. Nie jest powiązana z dochodem.
- Możliwość odliczenia części składki zdrowotnej: 50% zapłaconych składek zdrowotnych można odliczyć od przychodu.
- Brak daniny solidarnościowej: Ryczałtowcy są z niej całkowicie zwolnieni, niezależnie od wysokości przychodów.
Wady i pułapki ryczałtu
- Brak możliwości odliczania kosztów: To największa wada. Jeśli ponosisz wysokie koszty (np. na towar, materiały, podwykonawców), ryczałt będzie nieopłacalny.
- Brak kwoty wolnej i ulg rodzinnych: Podobnie jak na podatku liniowym, tracisz te przywileje.
- Ryzyko błędnego przypisania stawki: Wybór niewłaściwej stawki ryczałtu może skutkować sporymi problemami podczas kontroli skarbowej.
- Wyłączenia: Niektóre rodzaje działalności (np. apteki, handel częściami samochodowymi) nie mogą korzystać z ryczałtu.
Składka zdrowotna a forma opodatkowania – kluczowy element kalkulacji
Od 2022 roku sposób naliczania składki zdrowotnej stał się jednym z najważniejszych czynników decydujących o tym, co wybrać: ryczałt, skalę czy liniowy. Zasady są zupełnie inne dla każdej z tych form, co bezpośrednio wpływa na kwotę, która zostaje Ci w kieszeni.
Składka zdrowotna na skali podatkowej
Wynosi 9% od dochodu z działalności. Jest to najmniej korzystne rozwiązanie, ponieważ składki tej nie można odliczyć ani od podatku, ani od dochodu. W praktyce jest to dodatkowy, ukryty podatek.
Składka zdrowotna na podatku liniowym
Wynosi 4,9% od dochodu. Jest więc niemal o połowę niższa niż na skali. Dodatkowo, część zapłaconych składek można odliczyć – albo od dochodu (do limitu rocznego, np. 11 600 zł w 2024 r.), albo zaliczyć w koszty uzyskania przychodu. To realna oszczędność.
Składka zdrowotna na ryczałcie
Jest naliczana w sposób zryczałtowany, w zależności od rocznych przychodów. Istnieją trzy progi:
- Przychody do 60 000 zł rocznie.
- Przychody od 60 000 zł do 300 000 zł rocznie.
- Przychody powyżej 300 000 zł rocznie.
Każdy próg ma przypisaną stałą, miesięczną kwotę składki. Nawet w najwyższym progu jest ona często znacznie niższa niż składka wyliczona od dochodu na skali czy podatku liniowym. Dodatkowo, 50% zapłaconej składki można odliczyć od przychodu, co jeszcze bardziej obniża podatek.
Ryczałt, skala czy liniowy – porównanie w tabeli
Aby ułatwić Ci podjęcie decyzji, zebraliśmy najważniejsze różnice w jednym miejscu. To wygodne porównanie form opodatkowania JDG.
| Parametr | Skala podatkowa (zasady ogólne) | Podatek liniowy | Ryczałt ewidencjonowany |
|---|---|---|---|
| Podstawa opodatkowania | Dochód (przychód - koszty) | Dochód (przychód - koszty) | Przychód |
| Stawki podatku | 12% (do 120 tys. zł dochodu) i 32% (nadwyżka) | Stała stawka 19% | Zależne od rodzaju działalności (od 2% do 17%) |
| Kwota wolna od podatku | Tak (30 000 zł) | Nie | Nie |
| Rozliczanie kosztów | Tak | Tak | Nie |
| Składka zdrowotna | 9% dochodu | 4,9% dochodu | Zryczałtowana (3 progi przychodowe) |
| Odliczenie składki zdrowotnej | Nie | Tak (do limitu) | Tak (50% zapłaconych składek od przychodu) |
| Wspólne rozliczenie z małżonkiem | Tak | Nie | Nie |
| Ulga na dzieci | Tak | Nie | Nie |
| Danina solidarnościowa | Tak (powyżej 1 mln zł dochodu) | Tak (powyżej 1 mln zł dochodu) | Nie |
Jak wybrać formę opodatkowania? Analiza krok po kroku
Skoro znasz już teorię, czas na praktykę. Aby świadomie zdecydować, jaką formę opodatkowania B2B wybrać, odpowiedz sobie na cztery kluczowe pytania. Potraktuj to jako swój własny kalkulator opłacalności.
Krok 1: Oszacuj swoje roczne przychody
To punkt wyjścia. Jeśli spodziewasz się przychodów, które po odjęciu kosztów dadzą dochód poniżej 120 000 zł, skala podatkowa jest silnym kandydatem. Jeśli Twoje dochody będą znacznie wyższe, warto przeanalizować podatek liniowy i ryczałt, by uniknąć stawki 32%.
Krok 2: Określ poziom kosztów uzyskania przychodu
To drugi najważniejszy czynnik. Jeśli Twoja działalność generuje wysokie koszty (np. handel, produkcja, usługi z wykorzystaniem drogiego sprzętu czy podwykonawców), ryczałt prawdopodobnie będzie nieopłacalny. W takiej sytuacji wybieraj między skalą a podatkiem liniowym.
Jeśli natomiast prowadzisz działalność usługową z niskimi kosztami (np. programista, grafik, konsultant), ryczałt staje się niezwykle atrakcyjny. Brak możliwości odliczenia kosztów nie jest wtedy dotkliwy, a zyskujesz na niskiej składce zdrowotnej.
Zasada kosztowa w pigułce: Jeśli Twoje koszty są bardzo niskie, ryczałt często wygrywa z podatkiem liniowym. Im wyższe koszty, tym bardziej opłacalność przesuwa się w stronę podatku liniowego. Dokładny punkt opłacalności zależy od stawki ryczałtu i wysokości przychodów.
Krok 3: Sprawdź swoją sytuację rodzinną (małżonek, dzieci)
Masz dzieci? Chcesz rozliczyć się z niepracującym lub nisko zarabiającym małżonkiem? Jeśli tak, skala podatkowa jest jedyną opcją, która na to pozwala. Ulga na dzieci czy korzyści ze wspólnego rozliczenia mogą być warte więcej niż oszczędności na podatku liniowym czy ryczałcie. Musisz to przeliczyć.
Czytaj takżeWspólne rozliczenie z małżonkiem: kiedy skala podatkowa jest lepsza niż podatek liniowy?Zobacz poradnik (otwiera się w nowej karcie)Krok 4: Zweryfikuj stawkę ryczałtu dla swojej działalności
Jeśli po pierwszych trzech krokach ryczałt wydaje się dobrym pomysłem, musisz wykonać ostatnią, kluczową weryfikację. Sprawdź, jaka stawka ryczałtu przypisana jest do Twoich usług (według kodów PKWiU). Możesz to zrobić, dzwoniąc na infolinię Krajowej Informacji Skarbowej lub występując o indywidualną interpretację podatkową.
Inaczej wygląda opłacalność przy stawce 3% (np. handel), a inaczej przy 15% (np. usługi doradcze). Dopiero znając swoją stawkę, możesz ostatecznie porównać ryczałt z innymi formami.
Zmiana formy opodatkowania – termin i procedura w CEIDG
Wyboru formy opodatkowania dokonujesz przy zakładaniu firmy. Możesz go jednak zmienić na początku każdego kolejnego roku podatkowego. To ważna elastyczność, bo sytuacja Twojej firmy może się dynamicznie zmieniać.
Do kiedy można zmienić formę opodatkowania?
Termin na zmianę formy opodatkowania jest krótki. Musisz to zrobić do 20. dnia miesiąca następującego po miesiącu, w którym osiągnąłeś pierwszy przychód w danym roku podatkowym. W praktyce, dla większości firm, które mają ciągłość działania, ostateczny termin upływa 20 lutego.
Jeśli spóźnisz się z aktualizacją, przez cały rok będziesz musiał rozliczać się na dotychczasowych zasadach.
Jak zaktualizować dane w CEIDG online?
Zmianę zgłasza się poprzez aktualizację wpisu w Centralnej Ewidencji i Informacji o Działalności Gospodarczej (CEIDG). Można to zrobić całkowicie online, bez wychodzenia z domu.
- Zaloguj się na stronie biznes.gov.pl za pomocą Profilu Zaufanego lub e-dowodu.
- Wybierz opcję zmiany danych we wpisie CEIDG.
- Przejdź przez kreator wniosku, odnajdując sekcję dotyczącą danych podatkowych.
- Wskaż nową formę opodatkowania na dany rok podatkowy.
- Podpisz i wyślij wniosek elektronicznie.
Cały proces jest darmowy i intuicyjny. Urząd Skarbowy zostanie automatycznie poinformowany o Twojej decyzji.
Najczęściej zadawane pytania
Czy mogę zmienić formę opodatkowania w trakcie roku podatkowego?
Nie, co do zasady nie można zmienić formy opodatkowania w trakcie trwania roku podatkowego. Decyzję podejmujesz raz na cały rok. Wyjątkiem jest sytuacja, gdy w trakcie roku tracisz prawo do opodatkowania ryczałtem – wtedy z mocy prawa przechodzisz na skalę podatkową.
Pracuję na etacie i prowadzę JDG – którą formę opodatkowania wybrać?
To bardzo ważna kwestia. Jeśli wybierzesz skalę podatkową dla swojej firmy, dochody z etatu i z działalności zsumują się. Może to spowodować, że bardzo szybko przekroczysz próg 120 000 zł i od części dochodów (zarówno z etatu, jak i z firmy) zapłacisz 32% podatku. Dlatego w takiej sytuacji często bardziej opłacalny jest podatek liniowy lub ryczałt dla działalności gospodarczej.
Co to jest danina solidarnościowa i kogo dotyczy?
Danina solidarnościowa to dodatkowy podatek w wysokości 4% od nadwyżki dochodów ponad 1 000 000 zł w skali roku. Dotyczy ona przedsiębiorców na skali podatkowej i podatku liniowym. Ryczałtowcy są z niej zwolnieni, co jest dużą zaletą przy bardzo wysokich przychodach.
Czy wybór formy opodatkowania wpływa na składki ZUS (emerytalne, rentowe)?
Nie, wybór formy opodatkowania podatkiem dochodowym nie ma wpływu na wysokość składek na ubezpieczenia społeczne (emerytalne, rentowe, chorobowe, wypadkowe). Te składki są ustalane na odrębnych zasadach (np. ryczałt od prognozowanego przeciętnego wynagrodzenia lub w ramach ulg jak Mały ZUS Plus).
Czy ryczałt zawsze wyklucza możliwość bycia VAT-owcem?
Absolutnie nie. To dwa różne podatki. Można być ryczałtowcem w podatku dochodowym i jednocześnie czynnym podatnikiem VAT. Wybór jednej formy nie determinuje drugiej. Wielu przedsiębiorców na ryczałcie jest jednocześnie VAT-owcami, ponieważ wymaga tego charakter ich działalności lub przekroczyli limit zwolnienia z VAT.
Sprawdź oferty
Wybór formy opodatkowania to pierwszy krok do optymalizacji finansów firmy. Jeśli w ramach działalności potrzebujesz dodatkowego finansowania na rozwój lub bieżące wydatki, warto porównać dostępne opcje. Na KasaRazDwa.pl znajdziesz aktualne zestawienie kredytów gotówkowych i pożyczek dla przedsiębiorców.