Wybór formy opodatkowania to jedna z najważniejszych decyzji dla każdego przedsiębiorcy. W kontekście zapowiadanych zmian na 2027 rok, pytanie „skala podatkowa czy liniowy?” nabiera nowego wymiaru. Prosta zasada, że „liniówka” opłaca się powyżej pierwszego progu, przestaje obowiązywać. Kluczem do zrozumienia realnego progu opłacalności jest analiza składki zdrowotnej i wpływu ulg podatkowych.
Skala podatkowa vs. podatek liniowy – kluczowe różnice w 2027 roku
Zanim przejdziemy do szczegółowych kalkulacji, uporządkujmy podstawy. Obie formy opodatkowania dochodów z działalności gospodarczej (JDG) bazują na zupełnie innych zasadach, a planowane reformy dodatkowo je modyfikują.
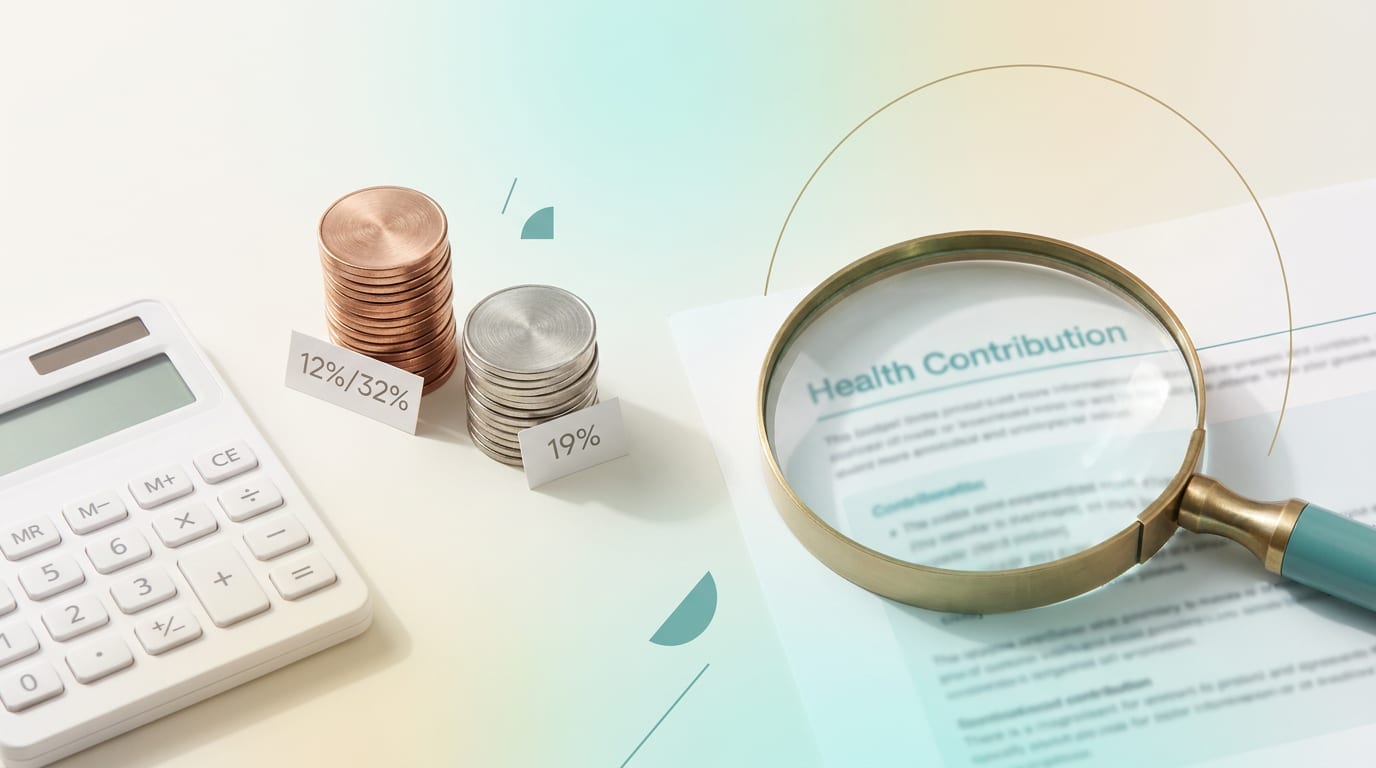
Jak działa nowa skala podatkowa (progi 12% i 32%)?
Skala podatkowa (zasady ogólne) to progresywny system, w którym stawka podatku rośnie wraz z dochodem. W 2027 roku, zgodnie z zapowiedziami, mechanizm ma wyglądać następująco:
- Stawka 12% od dochodu powyżej kwoty wolnej do wysokości nowego, wyższego progu (np. 150 000 zł).
- Stawka 32% od nadwyżki dochodu ponad ten próg.
Największą zaletą skali jest jej progresywność, która sprawia, że przy niższych dochodach obciążenie jest relatywnie niewielkie. To także jedyna forma, która pozwala na korzystanie z pełnego wachlarza ulg, w tym wspólnego rozliczenia z małżonkiem.
Czym charakteryzuje się podatek liniowy (stała stawka 19%)?
Podatek liniowy to rozwiązanie oparte na jednej, stałej stawce 19%, niezależnie od wysokości osiąganego dochodu. Jego główną zaletą jest prostota i przewidywalność – każda zarobiona złotówka (powyżej kosztów) jest opodatkowana tak samo.
Jednak ta prostota ma swoją cenę. Wybierając podatek liniowy, świadomie rezygnujesz z większości ulg podatkowych, w tym z rozliczenia z małżonkiem czy jako osoba samotnie wychowująca dziecko. To kluczowy kompromis, który trzeba wziąć pod uwagę.
Kwota wolna od podatku – gdzie obowiązuje i ile wynosi?
Kwota wolna od podatku, która obecnie wynosi 30 000 zł, to przywilej zarezerwowany wyłącznie dla przedsiębiorców na skali podatkowej. Oznacza to, że pierwszy dochód do tej wysokości jest całkowicie zwolniony z PIT.
Na podatku liniowym nie ma kwoty wolnej od podatku. Podatek w wysokości 19% płacisz od pierwszej złotówki dochodu (czyli przychodu pomniejszonego o koszty).
Składka zdrowotna – cichy bohater Twoich podatków
Uproszczone kalkulatory często ignorują składkę zdrowotną, a to właśnie ona jest kluczowym elementem, który w ostatnich latach całkowicie zmienił zasady gry. Sposób jej naliczania i odliczania drastycznie różni się na skali i na „liniówce”.
Składka zdrowotna na skali podatkowej (9% od dochodu)
Na skali podatkowej przedsiębiorca płaci składkę zdrowotną w wysokości 9% od dochodu. Co najważniejsze, tej składki nie można w żaden sposób odliczyć – ani od podatku, ani od dochodu. Stanowi ona czysty, dodatkowy koszt.
Czytaj takżeSkładka zdrowotna i duży ZUS 2025. Ile zapłaci przedsiębiorca?Zobacz poradnik (otwiera się w nowej karcie)Efektywnie, w pierwszym progu Twoje obciążenie to nie 12%, a 21% (12% PIT + 9% składki). W drugim progu rośnie ono do aż 41% (32% PIT + 9% składki).
Składka zdrowotna na podatku liniowym (4,9% i możliwość odliczenia)
Na podatku liniowym zasady są zupełnie inne i znacznie korzystniejsze. Stawka składki zdrowotnej wynosi 4,9% dochodu.
Dodatkowo, zapłaconą składkę można częściowo zrekompensować. Przedsiębiorca ma dwie opcje:
- Zaliczenie do kosztów uzyskania przychodu – zapłacona składka zdrowotna (do ustawowego limitu) może pomniejszyć przychód.
- Odliczenie od dochodu – można odliczyć od dochodu zapłacone składki do wysokości rocznego limitu (w 2024 r. było to 11 600 zł).
Jak różnica w składce wpływa na efektywne obciążenie podatkowo-składkowe?
Niższa stawka (4,9% vs 9%) i możliwość odliczenia sprawiają, że realne obciążenie na podatku liniowym jest znacznie niższe, niż wynikałoby z samej różnicy w stawkach PIT. To właśnie ten mechanizm sprawia, że podatek liniowy staje się konkurencyjny, ale przy znacznie wyższych dochodach niż kiedyś.
Od jakiego dochodu opłaca się podatek liniowy? Kalkulator opłacalności 2027
Mit, że podatek liniowy jest opłacalny tuż po przekroczeniu pierwszego progu podatkowego (dawniej 120 000 zł), jest już nieaktualny. Zobaczmy, gdzie leży nowy punkt opłacalności podatku liniowego w 2027 roku przy uwzględnieniu proponowanych zmian.
Założenia do obliczeń (nowy próg, kwota wolna, składki)
W naszych symulacjach przyjmujemy następujące, hipotetyczne założenia na 2027 rok:
- Kwota wolna od podatku: 30 000 zł (na skali podatkowej).
- Nowy I próg podatkowy: 150 000 zł (na skali podatkowej).
- Stawki PIT: 12% i 32% (skala) oraz 19% (liniowy).
- Składka zdrowotna: 9% od dochodu (skala, bez odliczenia) oraz 4,9% od dochodu (liniowy, z odliczeniem od dochodu do limitu, który szacunkowo przyjmujemy jako 12 500 zł).
Punkt opłacalności dla singla – kiedy 19% naprawdę wygrywa?
Analizując łączne obciążenie (PIT + składka zdrowotna), nowy punkt przecięcia, w którym podatek liniowy zaczyna być korzystniejszy dla singla bez ulg, przesuwa się bardzo wysoko.
| Roczny dochód z działalności (przed opodatkowaniem) | Łączne obciążenie – Skala Podatkowa (PIT + zdrowotna) | Łączne obciążenie – Podatek Liniowy (PIT + zdrowotna) | Która forma jest korzystniejsza? |
|---|---|---|---|
| 100 000 zł | 17 400 zł | 23 900 zł | Skala Podatkowa |
| 150 000 zł | 27 900 zł | 35 850 zł | Skala Podatkowa |
| 180 000 zł | 40 500 zł | 43 020 zł | Skala Podatkowa |
| 190 000 zł | 44 600 zł | 45 410 zł | Skala Podatkowa |
| 200 000 zł | 48 700 zł | 47 800 zł | Podatek Liniowy |
| 250 000 zł | 69 200 zł | 59 750 zł | Podatek Liniowy |
Uwaga: Powyższa tabela to symulacja oparta na hipotetycznych założeniach i służy wyłącznie celom poglądowym. To nie jest oferta ani porada finansowa.
Jak widać, realny punkt opłacalności podatku liniowego w 2027 roku dla singla na B2B pojawia się dopiero w okolicach 190 000 - 200 000 zł rocznego dochodu.
Dlaczego próg opłacalności podatku liniowego przesunął się tak wysoko?
To efekt trzech czynników działających na korzyść skali podatkowej:
- Kwota wolna 30 000 zł, która zeruje podatek na początku.
- Szeroki I próg podatkowy (do 150 000 zł) z niską stawką 12%.
- Wysoka, nieodliczalna składka zdrowotna, która na skali „dociąża” dochody, ale na liniówce (dzięki niższej stawce i odliczeniu) nie jest w stanie szybko zniwelować przewagi skali przy niższych dochodach.
Wspólne rozliczenie z małżonkiem a podatek liniowy
Wybór podatku liniowego automatycznie wyklucza jedną z największych korzyści podatkowych dostępnych w polskim systemie – wspólne rozliczenie z małżonkiem.
Jak działa wspólne rozliczenie na skali podatkowej?
Wspólne rozliczenie pozwala zsumować dochody obojga małżonków, podzielić je na pół, obliczyć podatek od tej połowy i pomnożyć wynik przez dwa. Efekt? Jeśli jeden z małżonków nie pracuje lub zarabia znacznie mniej, ten drugi może skorzystać z jego kwoty wolnej i niższego progu podatkowego.
Dla przedsiębiorcy na skali podatkowej wspólne rozliczenie z niepracującym małżonkiem oznacza podwojenie kwoty wolnej (do 60 000 zł) i podwojenie progu podatkowego (do 300 000 zł), w którym obowiązuje stawka 12%.
Brak możliwości wspólnego rozliczenia na podatku liniowym
Przedsiębiorca na podatku liniowym rozlicza się zawsze indywidualnie. Nie ma możliwości „pożyczenia” kwoty wolnej czy progu od małżonka. To sprawia, że w wielu przypadkach skala podatkowa będzie bezkonkurencyjna.
Przykład: Kiedy skala wygrywa nawet przy dochodzie 250 000 zł?
Załóżmy, że przedsiębiorca osiąga roczny dochód 250 000 zł, a jego małżonek nie ma żadnych dochodów.
- Na podatku liniowym: Przedsiębiorca zapłaci ok. 59 750 zł (PIT + zdrowotna), jak w tabeli powyżej.
- Na skali podatkowej (wspólne rozliczenie): Łączny dochód to 250 000 zł. Do obliczenia podatku bierzemy połowę: 125 000 zł. Podatek od tej kwoty (z uwzględnieniem kwoty wolnej) wyniesie ok. 11 400 zł. Podwójny podatek to 22 800 zł. Do tego składka zdrowotna 9% od 250 000 zł, czyli 22 500 zł. Łączne obciążenie to 45 300 zł.
W tym scenariuszu, dzięki wspólnemu rozliczeniu, skala podatkowa jest o ponad 14 000 zł korzystniejsza niż podatek liniowy, mimo wysokiego dochodu!
Ulgi podatkowe, które tracisz na „liniówce”
Wspólne rozliczenie to nie jedyny przywilej, z którego rezygnujesz, wybierając 19% PIT. Lista jest znacznie dłuższa i może mieć duży wpływ na ostateczną wysokość podatku.
Ulga na dziecko (w tym dla rodzin 4+)
Na podatku liniowym nie można odliczyć od podatku popularnej ulgi prorodzinnej. Jest to szczególnie dotkliwe dla rodzin wielodzietnych. Rodziny z czwórką lub więcej dzieci, korzystające z tzw. zerowego PIT dla rodzin 4+, na skali podatkowej nie zapłacą podatku dochodowego aż do progu ok. 230 000 zł (przy wspólnym rozliczeniu).
Rozliczenie jako osoba samotnie wychowująca dziecko
Podobnie jak w przypadku małżonków, osoba samotnie wychowująca dziecko na skali podatkowej może rozliczyć się na preferencyjnych zasadach (podwójne liczenie podatku od połowy dochodu), co jest niemożliwe na podatku liniowym.
Inne popularne odliczenia (np. ulga termomodernizacyjna, IKZE)
Podatek liniowy ogranicza również możliwość skorzystania z innych odliczeń od dochodu lub podatku, takich jak:
- Ulga termomodernizacyjna (do 53 000 zł).
- Ulga na IKZE (wpłaty na Indywidualne Konto Zabezpieczenia Emerytalnego).
- Ulga rehabilitacyjna.
- Darowizny na cele pożytku publicznego, kultu religijnego czy krwiodawstwo.
Jak podjąć ostateczną decyzję? Analiza krok po kroku
Wybór formy opodatkowania nie powinien być pochopny. Przeanalizuj swoją sytuację, korzystając z poniższej listy kontrolnej.
Krok 1: Oszacuj swoje roczne dochody i koszty
To absolutna podstawa. Spróbuj jak najdokładniej przewidzieć, ile wyniesie Twój roczny dochód (przychody minus koszty). To on determinuje, w którym miejscu na mapie podatkowej się znajdujesz. Bądź realistą, ale rozważ też optymistyczny scenariusz.
Krok 2: Sprawdź swoją sytuację rodzinną (małżonek, dzieci)
Czy jesteś w związku małżeńskim? Jakie dochody osiąga Twój małżonek? Czy macie dzieci? Odpowiedzi na te pytania są kluczowe, ponieważ mogą natychmiastowo przesądzić o nieopłacalności podatku liniowego.
Krok 3: Zidentyfikuj ulgi, z których chcesz skorzystać
Przejrzyj listę ulg i odliczeń. Czy planujesz remont domu i chcesz skorzystać z ulgi termomodernizacyjnej? Oszczędzasz na emeryturę w IKZE? Każda taka ulga to argument za pozostaniem na skali podatkowej.
Krok 4: Wykonaj symulację dla obu wariantów
Weź kalkulator i policz. Użyj arkusza kalkulacyjnego lub dostępnych w internecie kalkulatorów B2B. Podstaw swoje przewidywane dochody, uwzględnij składkę zdrowotną, małżonka i ulgi. Tylko twarde liczby pokażą, co jest dla Ciebie naprawdę korzystne.
Najczęściej zadawane pytania
Czy mogę zmienić formę opodatkowania w trakcie roku?
Co do zasady, formę opodatkowania wybiera się na cały rok podatkowy i można ją zmienić dopiero na kolejny rok. Zmiany należy dokonać w urzędzie skarbowym, zazwyczaj w terminie do 20 lutego danego roku.
Wybrałem podatek liniowy. Czy mogę odliczyć składki ZUS (społeczne)?
Tak, niezależnie od formy opodatkowania (skala czy liniowy), zapłacone składki na ubezpieczenia społeczne (emerytalne, rentowe, chorobowe, wypadkowe) zawsze można odliczyć. Można je zaliczyć bezpośrednio w koszty uzyskania przychodu lub odliczyć od dochodu.
Czytaj takżeSkładki ZUS i zdrowotna w górę. Ile w nowym roku zapłaci przedsiębiorca?Zobacz poradnik (otwiera się w nowej karcie)Co jeśli moje dochody w 2027 roku okażą się niższe, niż zakładałem?
Jeśli wybrałeś podatek liniowy, licząc na wysokie dochody, a te okażą się niższe (np. poniżej 150 000 zł), niestety stracisz. Nie będziesz mógł skorzystać z kwoty wolnej ani z niskiej stawki 12%, przez co zapłacisz więcej, niż na skali podatkowej. Dlatego tak ważna jest ostrożna estymacja dochodów.
Czy na podatku liniowym mogę rozliczać koszty uzyskania przychodu?
Tak, oczywiście. Zarówno na skali podatkowej, jak i na podatku liniowym, podstawą opodatkowania jest dochód, czyli przychód pomniejszony o koszty jego uzyskania. Prowadzenie ewidencji kosztów jest kluczowe w obu przypadkach.
Czy zapowiedzi zmian w podatkach na 2027 rok są już pewne?
Nie, na moment pisania tego artykułu przedstawione zmiany są propozycjami i elementem debaty publicznej. Ostateczny kształt przepisów może się różnić. Ten artykuł jest symulacją opartą na publicznych zapowiedziach i ma na celu pokazanie mechanizmów, które należy wziąć pod uwagę przy podejmowaniu decyzji.
Sprawdź oferty
Niezależnie od wybranej formy opodatkowania, płynność finansowa jest kluczowa dla rozwoju firmy. Jeśli potrzebujesz dodatkowego finansowania na inwestycje lub bieżące wydatki, porównaj dostępne opcje na KasaRazDwa.pl.