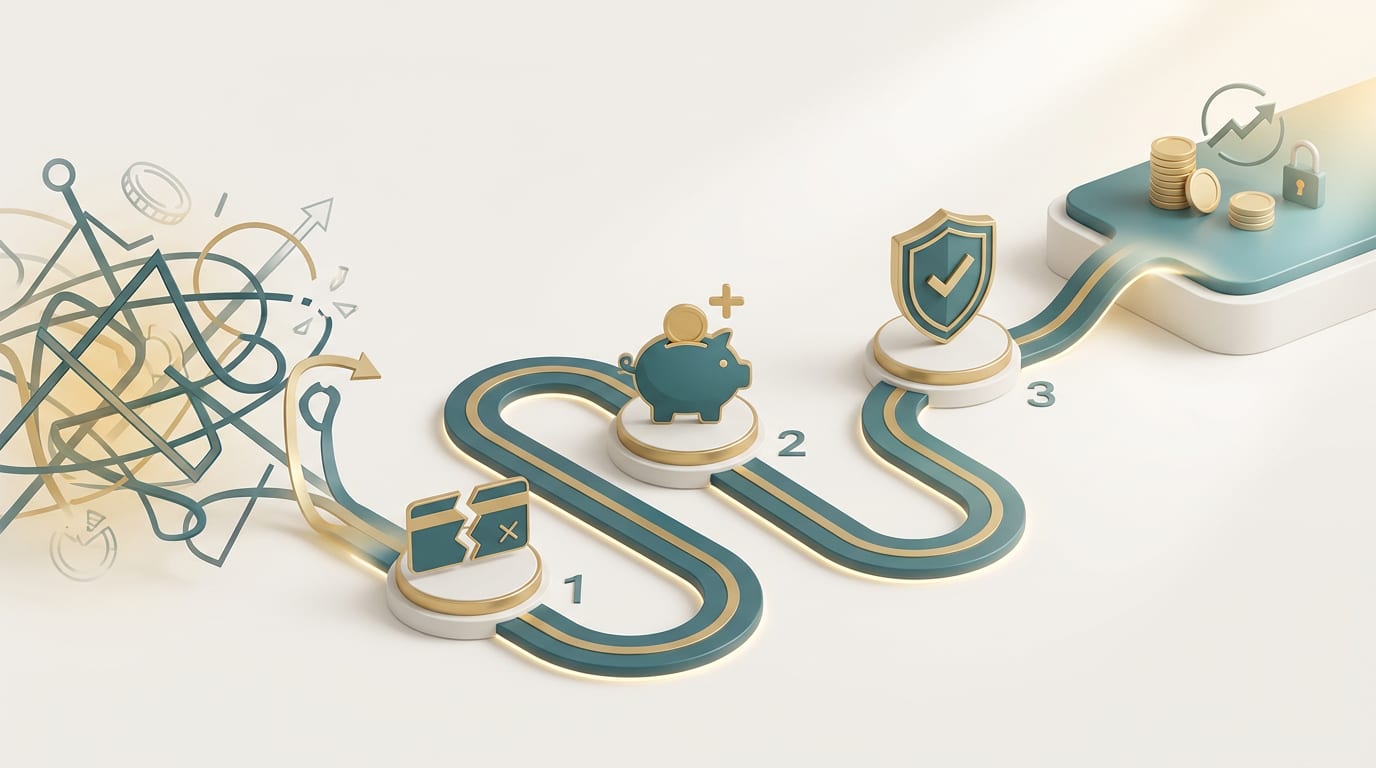
Zarządzanie pieniędzmi bez planu przypomina błądzenie we mgle. Gdy dodatkowo ciążą na Tobie długi, łatwo o poczucie beznadziei. Dobra wiadomość jest taka, że istnieje sprawdzona ścieżka, która pozwala odzyskać kontrolę i zbudować stabilną przyszłość finansową. Pokażemy Ci mapę, która składa się z trzech prostych, ale kluczowych kroków.
Krok 1: Zdiagnozuj sytuację i zatrzymaj lawinę
Pierwszy krok to brutalna, ale konieczna szczerość z samym sobą. Weź kartkę papieru lub otwórz arkusz kalkulacyjny i spisz wszystkie swoje zobowiązania: kredyty gotówkowe, pożyczki-chwilówki, zadłużenie na karcie kredytowej, zakupy na raty. Zsumuj wszystko, aby zobaczyć pełen obraz. To może być nieprzyjemne, ale jest niezbędne, by wiedzieć, z czym się mierzysz.
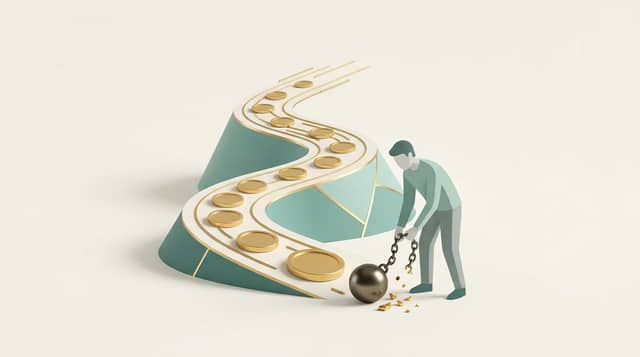
Kiedy masz już listę, najważniejszym zadaniem jest zatrzymanie lawiny. Oznacza to podjęcie twardej decyzji o zaprzestaniu zaciągania nowych długów konsumenckich. Każda kolejna pożyczka na bieżące wydatki to tylko pogłębianie problemu.
Pierwsza zasada wychodzenia z finansowego dołka brzmi: przestań kopać. Zanim zaczniesz spłacać, musisz zatamować źródło nowego zadłużenia.
Krok 2: Stwórz plan spłaty i mały fundusz awaryjny
Z listą długów w ręku możesz opracować strategię ich spłaty. Popularną i skuteczną psychologicznie jest metoda kuli śnieżnej. Polega na tym, że po uregulowaniu minimalnych płatności przy wszystkich zobowiązaniach, całą nadwyżkę finansową kierujesz na spłatę najmniejszego długu. Gdy go zamkniesz, odczuwasz satysfakcję i motywację, a uwolnione środki (rata plus nadpłata) przekierowujesz na kolejny najmniejszy dług. Twoja „kula śnieżna” rośnie, a Ty coraz szybciej pozbywasz się kolejnych zobowiązań.
Równolegle z rozpoczęciem spłaty postaraj się zbudować minimalny fundusz awaryjny, np. w kwocie 1000-2000 zł. Taka kwota pozwoli pokryć niespodziewany wydatek (np. wizytę u mechanika) bez konieczności sięgania po kolejną pożyczkę. To klucz do przerwania błędnego koła zadłużenia.
Krok 3: Zbuduj solidną poduszkę finansową
Gdy uporasz się już z wysoko oprocentowanymi długami konsumenckimi, Twoim priorytetem staje się zbudowanie prawdziwej poduszki finansowej. To oszczędności równe Twoim 3-6 miesięcznym wydatkom, trzymane na bezpiecznym i łatwo dostępnym koncie oszczędnościowym.
Taki fundusz to Twoja polisa ubezpieczeniowa na wypadek utraty pracy, problemów zdrowotnych czy innych życiowych kryzysów. Daje bezcenny spokój i czas na podjęcie rozsądnych decyzji, zamiast działania pod presją. Dopiero z tak solidnym fundamentem można bezpiecznie myśleć o większych celach, takich jak inwestowanie czy finansowanie zakupu nieruchomości.
Sprawdź oferty
Gdy Twoje finanse są już na prostej, a Ty świadomie podchodzisz do każdego zobowiązania, wybór odpowiedniego finansowania staje się strategiczną decyzją. Jeśli potrzebujesz środków na realizację ważnego celu, warto porównać dostępne opcje. Na KasaRazDwa.pl zrobisz to szybko i wygodnie, aby wybrać ofertę najlepiej dopasowaną do Twojej sytuacji.